
钢化玻璃绝缘子
出海市场调研
江西华耀电气有限公司 · 40kN–550kN 全系列 · 10kV–500kV 输电线路。本报告只做市场判断与路径设计,不含商务报价。
执行摘要
这个品类的增长不由消费趋势决定,由输电网投资决定。全球电气绝缘子市场 2025 年约 140 亿美元,2026–2033 年复合增速 5.7%[1];其中悬式玻璃绝缘子约 15 亿美元,增速 5.2%[2]。真正的水位在上游:全球输电投资 2023 年约 1,400 亿美元,同比增长 10%[4]。盘子不大,但每一条新建线路都要配套绝缘子,需求刚性、可预测、按项目释放。
中国绝缘子已经在这些市场里。2024 年中国 HS8546 线路绝缘子出口 7.73 亿美元、28.29 万吨,前五目的地是美国 1.32 亿、巴西 0.46 亿、越南 0.43 亿、沙特 0.38 亿、印度 0.32 亿美元[3]。这意味着华耀面对的不是空白市场,而是「已有渠道、已有中国同行、已有价格基准」的存量竞争。机会不在于「能不能卖出去」,而在于「客户搜供应商时,能不能搜到你」。
客户位置。华耀 2023 年建厂,全电熔数字化产线、25 道质检、600 万片年产能,产品覆盖 40kN–550kN 与标准型/防污型/空气动力型,已交付乌兹别克斯坦 500MW 光伏电站配套,并于 2025 年 6 月中标阿尔及利亚 Sonelgaz 玻璃绝缘子项目,合同约 1,100 万美元[5]。制造与项目能力已经过验证,缺的是可被搜索、可被审阅、可被转发的数字资产。
建议动作。不做八个市场同时铺开。第一年把资源压在中东(沙特/阿联酋为核心,伊拉克为增量),用东南亚与中亚做第二战场,非洲用阿尔及利亚业绩做复制,其余区域只保留自然流量与代理转介绍。用一套英文技术站承接「glass insulator supplier / 550kN toughened glass insulator / IEC 60383 type test」这类高意图搜索,把技术参数、型式试验、工艺视频变成可下载的信任凭证。推广以付费为主投:Google Ads 围绕型号、标准、场景三类词建广告系列,再用再营销接住看过参数页却未留资的访客。
客户诊断
华耀是一家「制造端已经跑通、市场端还没开机」的工厂。以下两侧不是褒贬,是资源配置的判断依据。
产线与一致性
全电熔玻璃熔化窑炉,1,400℃ 高温熔化工艺,自动化产线与智能胶装线;MES 覆盖 16 道工序,尺寸偏差控制在 0.01mm 级,25 道质检点含 X 射线与超声波检测。
成本与能耗结构
天然气全电熔窑炉配余热回收,单片能耗低于行业标准 15%;关键原料石英砂、锌锭全流程可追溯,已通过 ISO 14064 碳足迹核算。
交期
数字化订单交付周期压缩至行业平均水平的 1/3,对小批量、急补货的项目型订单是实质优势。
已落地的海外业绩
乌兹别克斯坦纳曼干 500MW 光伏电站配套;阿尔及利亚 Sonelgaz 玻璃绝缘子中标约 1,100 万美元[5];另有阿尔及利亚 220kV/60kV 线路、华能金康风电场 220kV 送出、马尔康光伏 220kV 送出等项目记录。
没有英文技术资产
现有画册是中英混排的印刷品,参数不全、无型号表、无型式试验报告摘要。采购工程师无法据此做选型,只能转问同行。
品牌在搜索里不存在
「glass insulator manufacturer China」这类关键词的结果页被南京电气、金利华、印度厂商与贸易商占据,华耀没有可被索引的落地页。
信任凭证未结构化
IEC/ANSI 合规、KEMA 或 CESI 型式试验、ISO 14064 碳足迹这些投标必需件,目前只存在于内部文件,没有对外可下载的版本。
渠道单一
订单来自项目人脉与总包带单,没有经销商网络、没有公用事业供应商库注册、没有邮件列表。人一走,客户就断。
一句定位:以全电熔数字产线做一致性与交期,用 IEC/ANSI 双标准产品接项目型订单,不做最低价,做最可核验。
市场机会
2.1 市场规模与结构
这个品类有三层口径,混用就会得出错误结论。第一层是电气绝缘子整体,2025 年约 140 亿美元[1];第二层是高压绝缘子,2023 年约 19 亿美元,2024–2030 年增速 5.2%[7];第三层是华耀所在的悬式玻璃绝缘子,2025 年约 15 亿美元[2]。另有机构给出玻璃绝缘子 29.1 亿美元的宽口径[6],差异来自是否计入变电站支柱、套管与复合类产品。
结论:华耀的可服务市场在 15–29 亿美元区间,属细分利基。这个规模支撑不了一家靠广告轰炸的品牌,但完全支撑一家靠技术内容与项目关系获客的工厂。区域上,北美占电气绝缘子市场 34.5%[1],但对中国玻璃绝缘子叠加 301 关税,份额高不等于可进入。
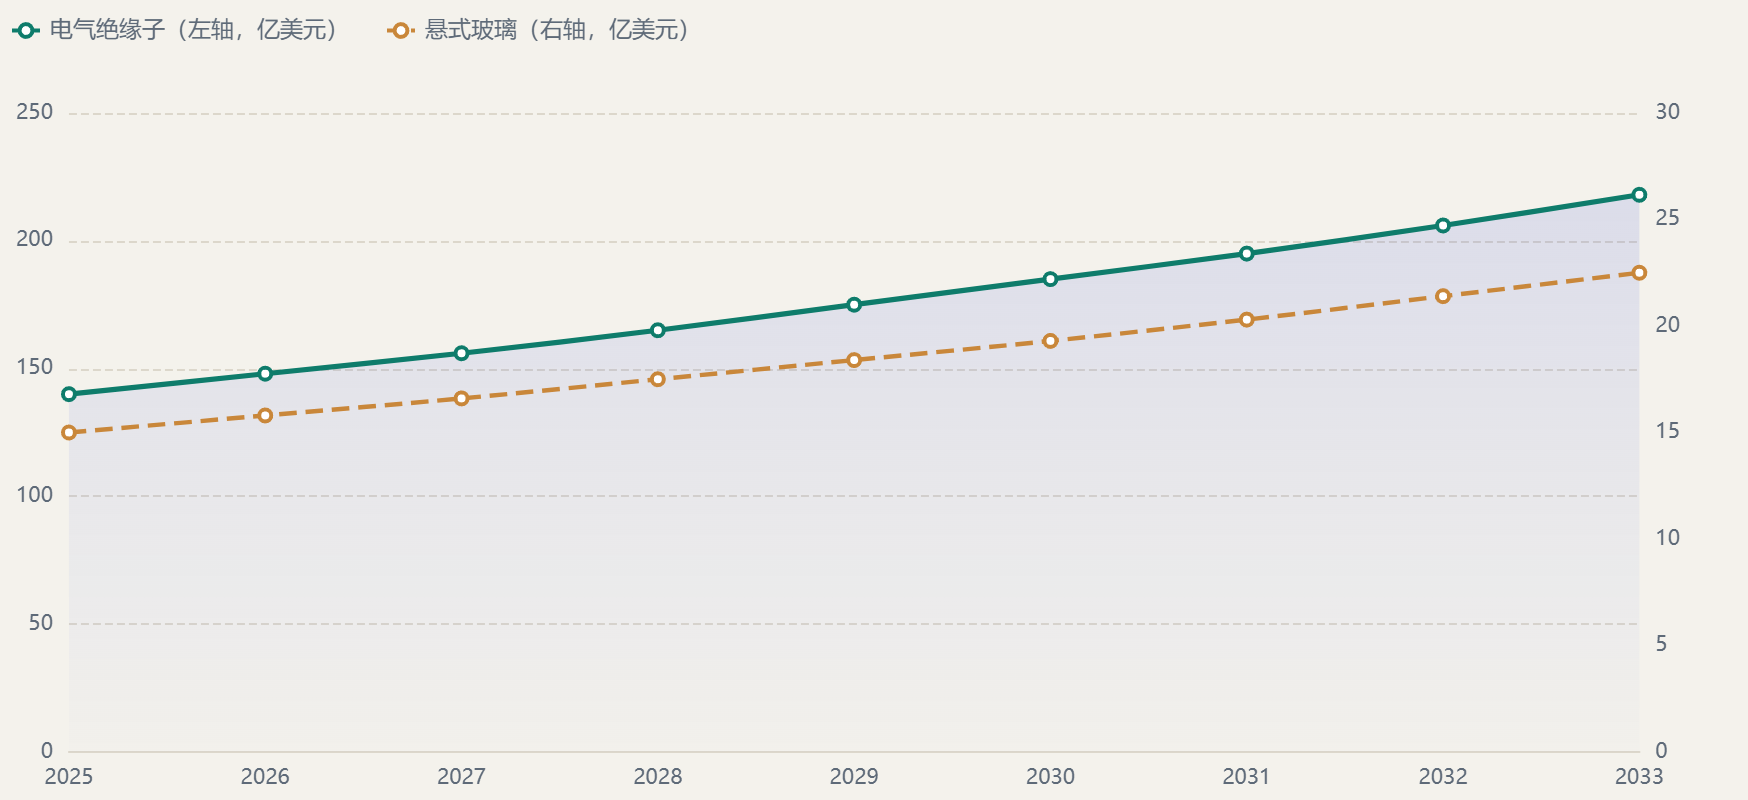
图 1|全球电气绝缘子与悬式玻璃绝缘子规模推演(2025–2033,亿美元)。按机构给出的 2025 年基数与 CAGR 线性外推,仅用于判断量级与斜率。
中国绝缘子已经卖到哪里
这张图比任何市场预测都更有用:它说明中国玻璃绝缘子的买家在哪、渠道已经铺到哪。前五目的地里,三个是华耀正在打或已经打进去的市场——越南、沙特、巴西。美国排第一但受关税压制,属于「看得见吃不着」。
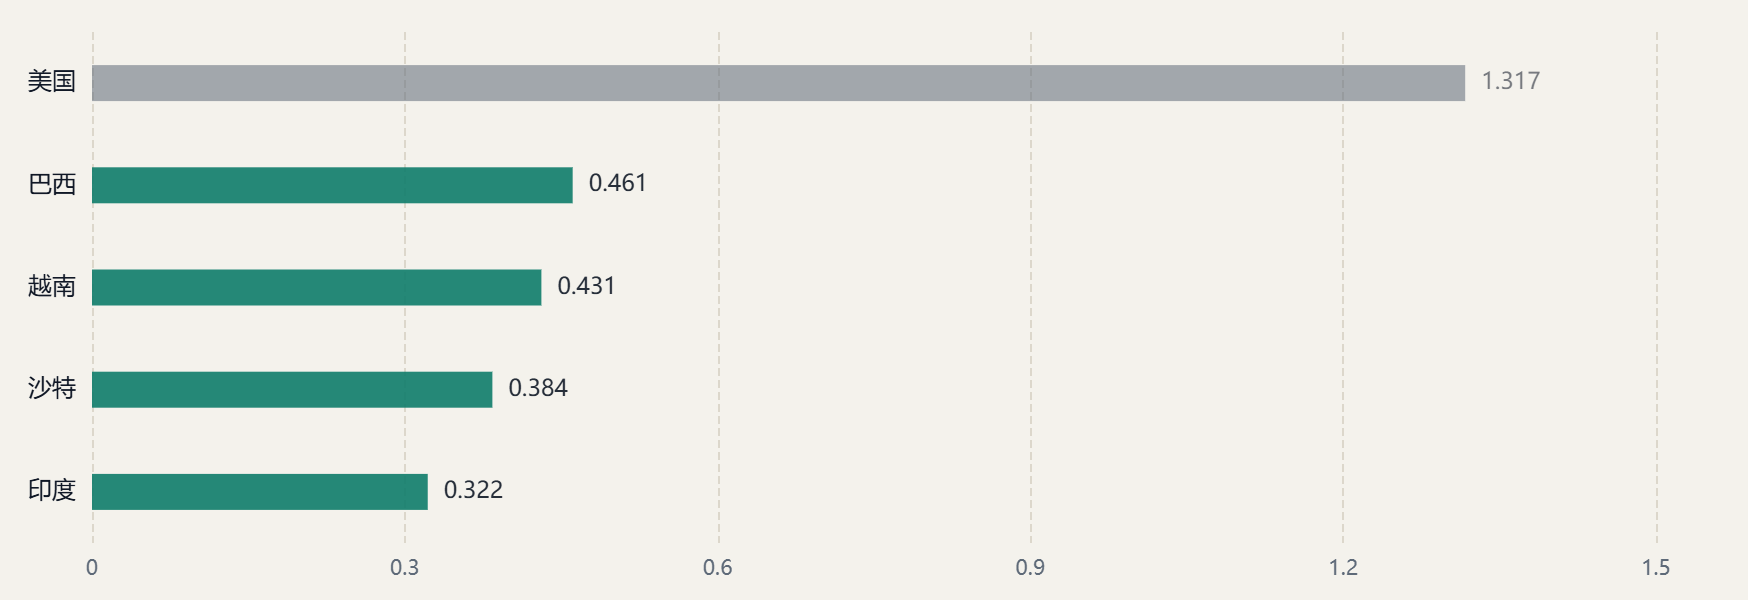
图 2|2024 年中国 HS8546 线路绝缘子出口前五目的地(亿美元)[3]。口径为 HS 六位编码,含瓷、玻璃及复合类线路绝缘子,非玻璃单独口径。
2.2 全球区域 B2B 机会分层
先用产品特征筛区域,再决定钱往哪投。评分维度按工业品改写:项目投资密度 30%、项目型议价能力 30%、买家密度 20%、准入与清关门槛(反向)10%、增速 10%。分数为云店+内部排序用,对外只给 P 级。
| 区域 | 市场参考(可查事实) | 增速/驱动 | 项目密度 | 议价能力 | 门槛 | 优先级 |
|---|---|---|---|---|---|---|
| 中东 沙特/阿联酋/伊拉克 |
沙特 SEC 到 2030 年投入 4,000–5,000 亿里亚尔升级电网[9];DEWA 输电项目超 76 亿迪拉姆[10] | 高;新能源并网+跨区互联 | 5 | 4 | 3 | P0 |
| 东南亚 越南/菲律宾/印尼 |
越南 PDP8 电力投资 1,347 亿美元[13];印尼 RUPTL 输电 244 亿美元[14];NGCP 输电 CAPEX 1,114 亿比索[15] | 高;电网补短板+制造转移 | 5 | 3 | 3 | P1 |
| 中亚 乌兹别克/哈萨克 |
乌兹别克电力投资 523 亿美元、输配 37 亿,2030 年可再生 25GW[11];哈萨克 KEGOC 至 2035 年新建约 7,000km[12] | 高;中国标准接受度高 | 4 | 4 | 4 | P1 |
| 非洲 阿尔及利亚/尼日利亚/东非 |
Sonelgaz 2026–2031 新建 852 条线路、25,682km、305 座变电站[16];尼日利亚输电强化 4.44 亿美元[17];埃塞–肯尼亚 1,045km 500kV 直流 12.6 亿美元[18] | 中高;主权贷款项目为主 | 4 | 3 | 3 | P2 |
| 拉美 巴西/智利/墨西哥 |
巴西输电招标 55.3 亿雷亚尔/1,081km[19];智利输电扩展 3.19 亿美元[20];墨西哥 2025–2030 输电网 81.77 亿美元[21] | 中;拍卖制、周期长 | 3 | 3 | 2 | P3 |
| 欧洲 EU/土耳其 |
欧盟电网投资需求 5,840 亿欧元[22] | 中;替换与升级为主 | 3 | 5 | 1 | P3 |
| 南亚 印度/孟加拉 |
印度 500GW 可再生配套输电投资 2.4 万亿卢比,新增 19.15 万 km[23] | 高;但本地采购优先 | 5 | 2 | 1 | P4 |
| 北美 美国/加拿大 |
占全球电气绝缘子 34.5%[1];HTS 8546.10 叠加 301 关税[24] | 中;贸易壁垒高 | 3 | 4 | 1 | P4 |
注:市场参考列为各区域可查的电网/输电投资事实,币种与口径不同,不可相加,只用于判断量级与排序。项目密度、议价能力、门槛三列为云店+评估分(1–5,门槛为反向分,分数越高越易进入)。同分区域按「已有业绩 → 物流半径 → 关税」排序。
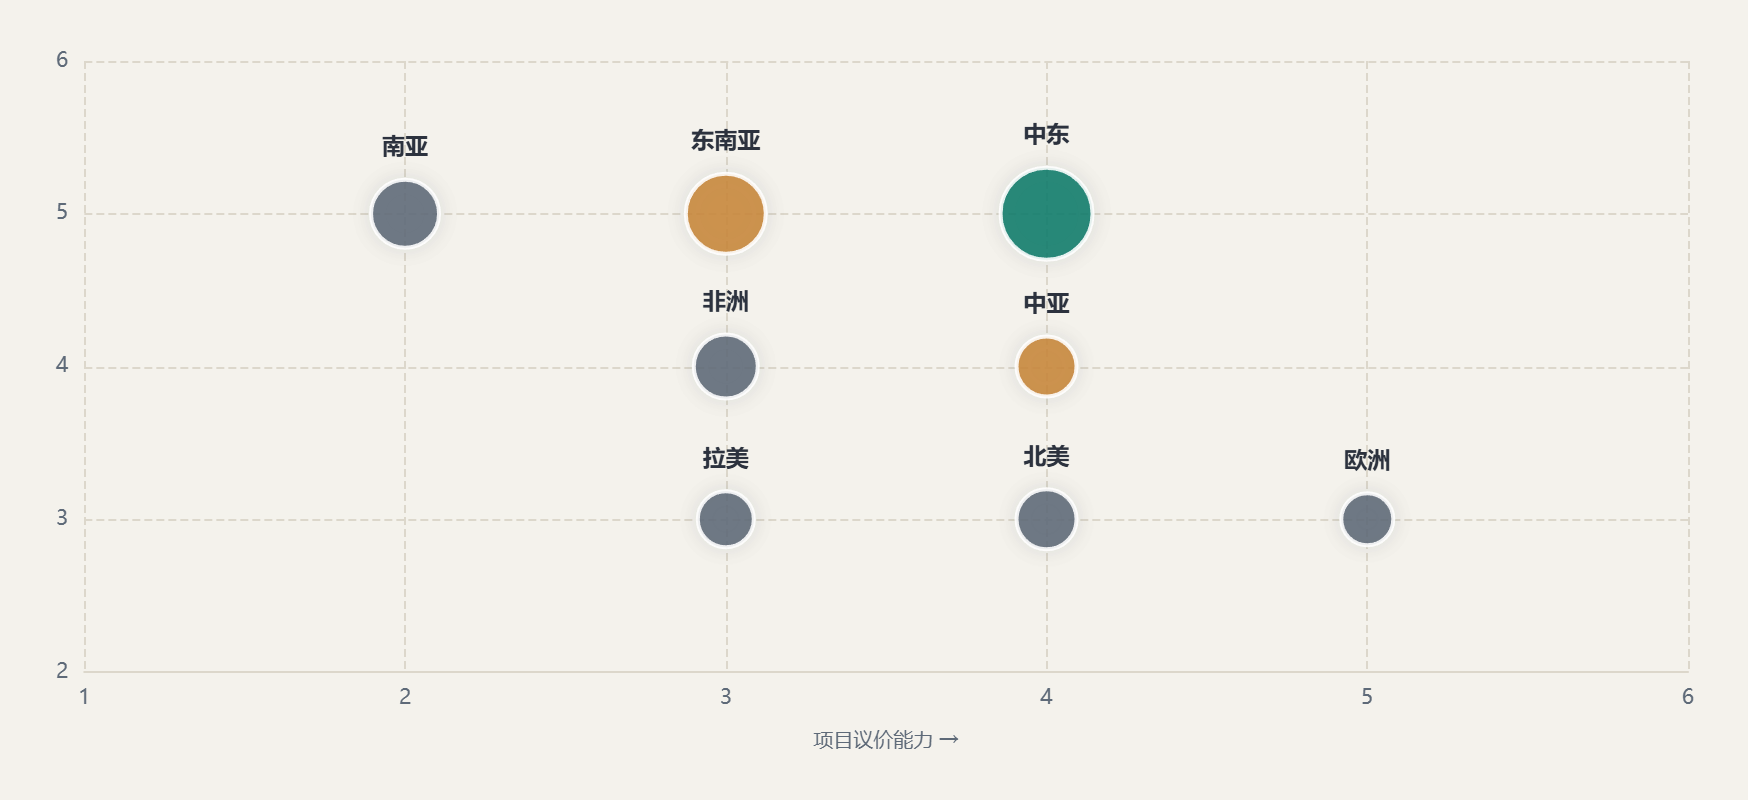
图 3|区域机会矩阵。横轴为项目型议价能力(1–5,越高越能守住价格),纵轴为输电项目密度(1–5),气泡大小为可服务市场量级,颜色为优先级。
中东:沙特 + 阿联酋
为什么:沙特单一市场的电网投资额就是区域最大变量,且新能源并网与跨区互联同时开工,绝缘子需求按线路成批释放。中国 EPC 在海湾的份额高,供应链习惯用中国配套。
代价:SABER 符合性证书、SEC/DEWA 供应商注册都要提前做,注册周期长;业主对型式试验与既往业绩审得很细。第一年只能拿 1–2 个短名单资格。
东南亚 + 中亚
为什么:东南亚电压等级集中在 110–230kV,正是 120–210kN 的主力区间,且价格敏感度低于中东业主。中亚已有乌兹别克 500MW 光伏业绩可复制,俄语区对中国标准接受度高。
代价:印尼 TKDN 本地含量强制(PLN 2020 年 40.1%)[43],纯出口模式受限;越南、菲律宾要走 EVN 与 NGCP 的供应商门户逐级注册。中亚订单批量小、付款条件一般。
② 第 2–3 季度:东南亚三国(越南、菲律宾、印尼)与中亚两国(乌兹别克、哈萨克)做定向开发,每个国家只锁 3–5 个 EPC 或库存商,不做广撒网。
③ 第 3–4 季度:拉美与欧洲只参加行业展会与代理洽谈,不投付费流量。
④ 观察名单:印度、美国、加拿大。印度有 PPP-MII 本地含量要求(Class-I ≥50%)[44],美国有 301 关税,两国只保留自然流量,不设年度目标。
2.3 需求在往哪里变
- 从瓷到玻璃的替换逻辑。玻璃绝缘子自爆后可目视发现,现场不需要逐片测零值,运维成本低;在沙漠、沿海污秽、无人区线路,这个特性比单价更有说服力。这是华耀最该讲的产品故事。
- 新能源送出线路是增量主战场。光伏与风电项目普遍配套 220kV 送出工程,单线绝缘子用量不大但决策链短、交期敏感。华耀已有的金康风电、马尔康光伏、乌兹别克光伏业绩,正好对应这一类买家。
- 高强度、大爬距产品占比上升。特高压与沿海污区推动 300kN 以上、防污型与空气动力型需求。华耀 550kN 上限与三种伞型覆盖,具备投标资格。
- 采购标准在收紧。业主越来越要求第三方型式试验报告(KEMA/CESI 或 STL 成员实验室)[31][32],以及碳足迹与原料可追溯。这对新厂是机会:老厂的旧报告未必覆盖新产品,新厂可以一次性把资料做全。
2.4 产品与价格带匹配
工业绝缘子没有公开 FOB 价,全部按标报价。因此价格带只能按「电压等级 × 强度 × 区域」判断溢价空间,不能给单价。
| 强度区间 | 对应电压/场景 | 主力区域 | 买家类型 | 议价特征 |
|---|---|---|---|---|
| 40–70kN | 10–35kV 配网、农网改造 | 东南亚、非洲、中亚 | 库存商、配网 EPC | 价格敏感,靠交期与批量稳定性取胜 |
| 100–120kN | 110kV 输电线路 | 东南亚、中亚、非洲 | EPC 总包、州级电力公司 | 中等,型式试验与业绩是门槛 |
| 160–210kN | 220kV 输电、新能源送出 | 中东、东南亚、拉美 | EPC、IPP 项目业主 | 较好,交期与一致性可换溢价 |
| 240–300kN | 330–500kV 主干网 | 中东、中亚、拉美 | 国家电网、大型 EPC | 好,但要求完整型式试验与既有业绩 |
| 420–550kN | 特高压、大跨越、重污区 | 中东、中亚(项目制) | 电网公司、总包联合体 | 最高,单项目金额大、周期长 |
2.5 关税:美国是价格陷阱
玻璃绝缘子归入 HTS 8546.10.00,MFN 税率 2.9%,叠加 Section 301 清单 1 的 25% 加征[24],综合税负接近 28%,且近年对等关税政策仍在变动。结论很直接:美国是份额最大但最不该作为第一站的市场。同样的产品,在沙特、阿尔及利亚、越南的到岸价格竞争力完全不同。加拿大可作北美替代切入点,但需单独核税则与原产地规则。
其余区域关税与清关要求按目的国逐单核实,不应在方案里写死税率。本报告不提供关税筹划建议。
2.6 合规与准入清单
工业品的合规不是「有没有证书」,而是「投标时能不能当场拿出对方要的那一份」。下表按区域拆分,可直接作为内部备件清单使用。
| 区域 | 技术标准 | 型式试验 | 注册/准入 | 本地化与标签 |
|---|---|---|---|---|
| 通用(IEC 体系) | IEC 60383-1:2023[25];国内对应 GB/T 1001.1-2021[26] | KEMA(CESI 旗下)或 STL 成员实验室出具[31][32] | — | 额定电压、机械强度、爬电比距标注需与报告一致 |
| 美国/加拿大 | ANSI/NEMA C29.2B-2013(R2023)[27] | 按 ANSI 做机械与电气型式试验 | HTS 8546.10.00,MFN 2.9%+301 25%[24] | 原产地证明、木质包装 ISPM 15 |
| 中东 | IEC 60383-1 为主,业主可指定 ANSI | 第三方报告+业主见证试验 | 沙特 SABER 符合性证书(CoC)[33];SEC 供应商注册[34];阿联酋 DEWA 注册[35],受管制产品需 MoIAT 符合性证书[36] | 阿拉伯语标签与随货文件;沙特原产地与沙特化条款 |
| 阿尔及利亚 | IEC 60383-1,Sonelgaz 技术规范为准 | Sonelgaz 认可的第三方报告 | 按 Sonelgaz 采购规章 1239/PDG/2020 做资格预审[37] | 国家一体化政策,本地制造比例长期趋严[38] |
| 中亚 | IEC/GOST 双轨,业主多接受 IEC | 第三方报告,部分项目要求驻厂见证 | 乌兹别克国家电网招标在 xt-xarid.uz 发布[39] | 俄语技术文件与合格证;EAC 认证按项目要求 |
| 东南亚 | IEC 60383-1;越南、菲律宾沿用 IEC | 第三方报告 | 越南 EVN 招标系统[40];菲律宾 NGCP 供应商门户[41];印尼 PLN e-Procurement[42] | 印尼 TKDN 本地含量强制[43] |
| 印度 | IS 731:1971[28] | BIS/NABL 实验室报告 | 公共采购 PPP-MII:Class-I 本地含量 ≥50%[44] | 本地含量声明与成本核算文件 |
| 欧洲 | IEC 60383-1;BS 137 已于 1997 年废止,不可再引用[30] | KEMA/CESI 报告被普遍接受 | 1kV 以上线路绝缘子不在 LVD 2014/35/EU 范围[45],无需 CE | REACH 第 33 条 SVHC 告知义务[46];GPSR 仅适用消费品[47] |
| 澳新 | AS/NZS 2947.2:2002[29](非 AS/NZS 1824) | 第三方报告 | 按进口商要求 | 洗护与标识要求按当地进口商确认 |
无法确认的条款一律以当地进口商与检测机构结论为准。上表用于内部准备,不构成法律意见。
竞争格局
华耀的对手不是品牌,是四类工厂:全球玻璃绝缘子龙头、国内玻璃绝缘子大厂、印度成本对手、以及把中国货卖到海外的贸易商。前三类决定价格与标准,第四类决定客户能不能找到你。
| 企业 | 定位 | 优势 | 短板 | 可借鉴 |
|---|---|---|---|---|
| Sediver 法国 · Seves 体系 |
全球钢化玻璃绝缘子技术标杆 | 全球在役约 6.5 亿片,欧美业主默认选项,标准话语权强[48] | 价格高、交期长,小批量项目响应慢 | 把「运行年限 + 在役数量」做成可信度指标,而非只讲产能 |
| 南京电气 中国 · 白云电气集团 |
国内玻璃绝缘子第一梯队 | 「雷电牌」累计销量超 1 亿片,约占全国 1/2、全球 1/6[49] | 大厂排产优先大标,中小项目交期不占优;官网以中文为主 | 用特高压与国家级工程做背书,形成「默认供应商」心智 |
| 浙江金利华 中国 · 上市 |
10kV–1000kV 全系列玻璃绝缘子 | 6 大产品系列,特高压产能由 100 万片提升至 400 万片,规划达 700 万片/年[50] | 出口以贸易与代理为主,终端客户关系弱 | 产品系列化与型号命名体系,便于采购方选型 |
| Aditya Birla Insulators 印度 |
陶瓷与复合绝缘子全球前四 | 产能 56,400 吨/年,本地化建厂,享受印度公共采购本地含量政策[51] | 无玻璃绝缘子产品线 | 用本地化产能换准入资格,而不是只靠出口 |
缝隙在哪
价格上打不过印度,品牌上追不上 Sediver,规模上比不了南京电气。华耀能守住的是一条窄缝:新产线的一致性 + 行业 1/3 的交期 + 项目型小批量的响应速度。这三件事恰好是大厂不愿做、印度厂做不稳、欧洲厂做不快的部分。
把这条缝隙翻译成对外话术,就是一句话:「600 万片年产能,但可以按一条线路的量排产。」这句话对 EPC 和 IPP 业主有效,对只看单价的库存商无效——所以买家要筛选,不能全接。
买家地图
绝缘子的采购决策从来不是「买产品」,是「过资格」。五类买家的差别不在订单大小,而在你能不能进入他们的采购流程。
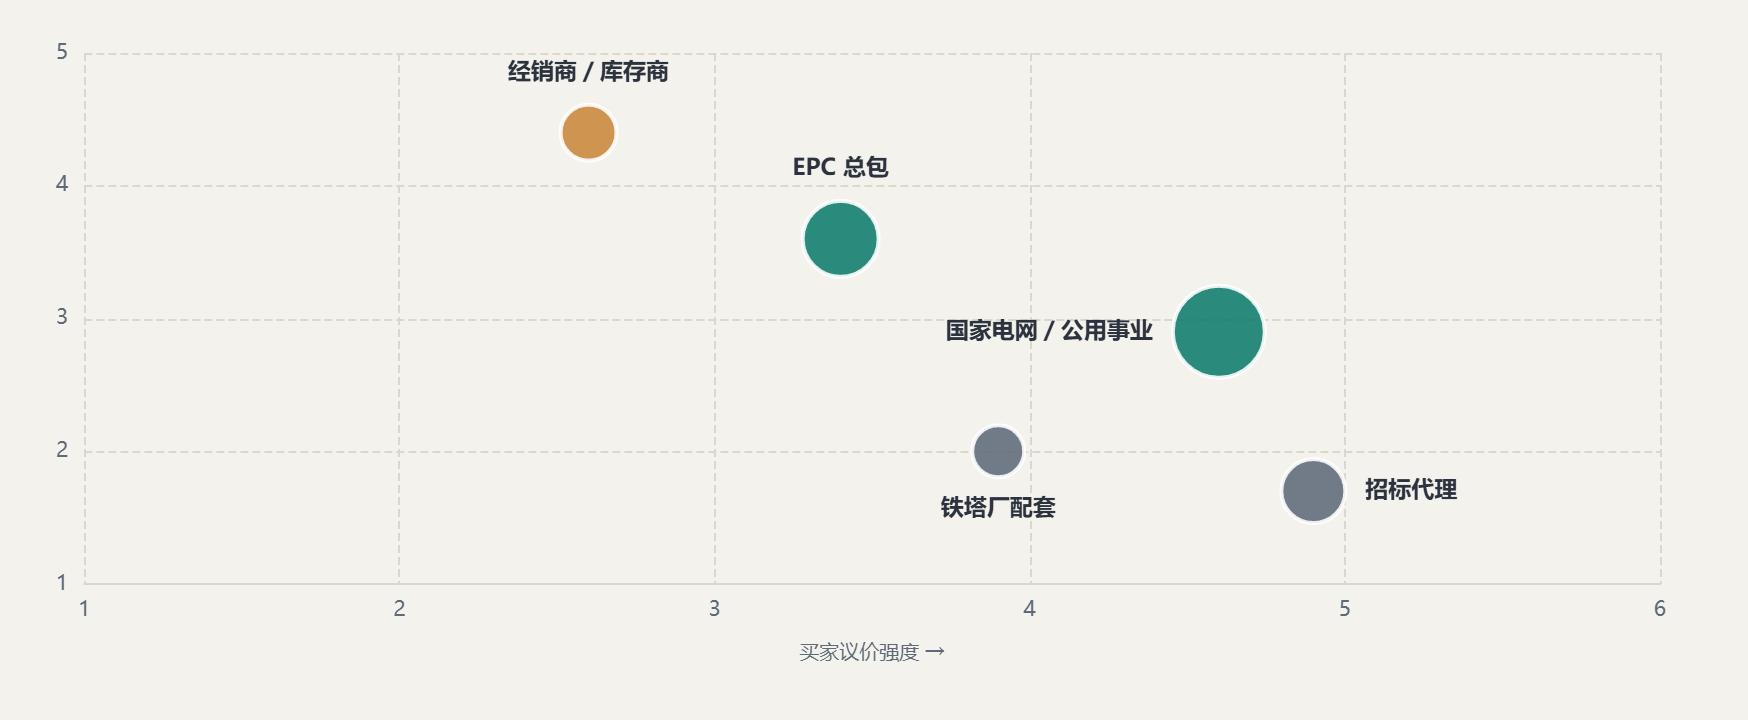
图 4|买家矩阵。横轴为议价强度(1–5,越高越压价),纵轴为毛利空间(1–5),气泡大小为首单金额量级。评分为云店+评估。
| 买家类型 | 采购特征 | 典型首单 | 触达方式 | 优先级 |
|---|---|---|---|---|
| EPC 总包 中国电建、中国能建、特变电工等 |
按项目打包采购,看重交期与配套能力,价格谈判有空间 | 单条线路 1–5 个柜 | 项目经理直连、供应商入库、海外项目部拜访 | 第一 |
| 国家电网/公用事业 SEC、DEWA、Sonelgaz、EVN、PLN、NGCP |
资格预审+框架协议,周期长但复购稳定,要求全套型式试验 | 框架标,年度批量 | 供应商门户注册、公开招标、本地代理 | 第一 |
| 经销商/库存商 | 看重价差与现货,单次量中等,复购快,对品牌要求低 | 1–2 个柜 | Google 搜索、LinkedIn、行业展会 | 第二 |
| 铁塔厂/金具厂配套 | 长期配套,价格压得狠,但订单连续、预测性强 | 按月批量 | 产业链横向合作、区域代理 | 第三 |
| 招标代理/贸易商 | 单笔金额大,信息不对称强,容易变成比价通道 | 整标分包 | 被动接单为主 | 第四 |
先打谁:先打中国 EPC 的海外项目部。理由有三个——语言与标准同源、他们已经在中东与非洲现场、他们最缺的是「能按一条线路量排产」的配套厂。这一条线跑通,再拿项目业绩去敲公用事业的门。后打谁:贸易商放最后。他们没有技术判断力,只会把你的报价拿去压同行,早期接这类单会破坏价格体系。
项目型招标可在世界银行 STEP 与亚行项目采购公告中跟踪[52];中国电建、特变电工等总包在海湾、中亚、非洲均有在建输电与新能源项目[53][54],是可优先触达的入口。
出海路径
路径设计的原则:先有资料,再有联系人,最后才是流量。工业品的获客顺序反了,钱就白花。
产出:可下载的技术资料包、可索引的产品页。
产出:进入 3–5 家 EPC 的合格供应商库。
产出:2–3 个可公开引用的新客户案例。
产出:次年区域预算与人员配置建议。
首年考核口径(建议)
口径说明:广告系列、关键词与建档客户是可控指标,可写进考核;单条询盘成本按月校准,不做承诺;合格供应商入库数量取决于对方流程,只能作为目标。询盘量与成交额不作为承诺指标——工业品采购周期普遍 6–18 个月,短期归因不可信。
数字资产方案
工厂站不是画册的网页版。采购工程师打开网站只做三件事:找参数、核资质、判断你能不能供货。站点必须让这三件事在三次点击内完成。
6.1 站点结构
| # | 页面 | 承担的转化任务 | 优先级 |
|---|---|---|---|
| 01 | 首页 | 一句话说清「谁、做什么强度段、服务哪些区域」,给出技术资料下载入口 | 必须 |
| 02 | 产品总览(按强度分段) | 40–70/100–120/160–210/240–300/420–550kN 五档导航,让客户按需求找货 | 必须 |
| 03 | 型号参数库 | 每型号一张表:机械强度、爬电距离、结构高度、盘径、伞型、标准符合性 | 必须 |
| 04 | 工艺与产线 | 全电熔窑炉、自动化胶装、25 道质检,用视频替代形容词 | 必须 |
| 05 | 试验与认证 | 型式试验报告摘要、实验室设备清单、碳足迹声明,可下载 PDF | 必须 |
| 06 | 项目案例 | 阿尔及利亚 Sonelgaz、乌兹别克光伏、国内 220kV 送出,按区域筛选 | 必须 |
| 07 | OEM/ODM 与配套能力 | 面向 EPC 与库存商说明贴牌、包装、交期与最小批量 | 优先 |
| 08 | 技术与选型支持 | 爬电比距计算、污区选型建议,做成可交互的选型向导 | 优先 |
| 09 | 关于工厂 | 产能、面积、人数、设备、质量体系,配工厂实拍 | 常规 |
| 10 | 联系与询价 | 按区域分流的表单(中东/东南亚/非洲/其他),附 WhatsApp 与邮箱 | 必须 |
6.2 技术要求
- 多语言:英文为主站,阿拉伯语与俄语为二级站点。不要一开始做八种语言,翻译质量比语言数量重要。
- 结构化数据:产品页加 Product 与 Organization 结构化标记,让 AI 搜索能直接读出型号与参数。
- 追踪:GA4 + Meta Pixel/CAPI,表单提交与 PDF 下载分别建转化事件。
- 性能:移动端首屏 2.5 秒内,工厂实拍图压缩为 WebP,避免海外访问卡顿。
- 可迁移:交付源代码与数据库,客户可自行迁到任意服务器,不被平台绑定。
获客与内容
这个品类的采购从一次搜索开始:买家先确认型号与标准,再找供应商。所以首年以付费推广为主,核心是 Google Ads——唯一能在需求发生的那一刻出现的渠道。内容与自然搜索负责接住与降低点击成本,LinkedIn 与邮件把线索推进一步。
7.1 三类战役
| 战役 | 目标 | 素材 | 衡量口径 |
|---|---|---|---|
| 付费搜索承接 | 用 Google Ads 卡住「glass insulator supplier」「550kN glass insulator」等高意图搜索 | 型号参数页、标准对照页、场景选型页 | 有效询盘数、单条有效询盘成本 |
| 专业触达 | 让 EPC 与公用事业的工程师认识华耀 | 工艺视频、试验过程、项目交付记录 | LinkedIn 有效互动、邮件回复率 |
| 再营销 | 把看过参数页但没询盘的人拉回来 | 案例页、认证文件、交期承诺 | 回访率、二次到站后的转化 |
Google Ads 是首年主力,不是可选项:绝缘子的采购从「搜型号 + 搜标准」开始,搜索广告是唯一能卡在这个动作上的渠道。Facebook/Instagram 信息流仍然不投——决策人不在推荐流里。
7.2 内容矩阵
爬电比距怎么算、污区怎么选伞型、玻璃与陶瓷的运维差异、550kN 大跨越的选型边界。这类内容决定你能不能进技术评审。
型式试验现场、X 射线检测、冷热冲击、逐件检品。用画面证明 25 道质检不是文案。
阿尔及利亚 Sonelgaz、乌兹别克光伏、国内 220kV 送出。写清电压等级、数量、交期、遇到什么问题怎么解决。
产线、产能、能耗、碳足迹。面向需要做供应商审核的业主与总包。
7.3 月度节奏
每月 4 篇技术长文、8 条短视频素材(取自车间与试验室)、2 封定向邮件(按区域分组)、1 次数据复盘。素材全部来自工厂现场,不外包拍摄,保证真实感与更新频率。
7.4 渠道协同
| 渠道 | 角色 | 不该做什么 |
|---|---|---|
| 官网 | 信任中枢,所有渠道最终落点 | 不做成纯展示画册 |
| 触达 EPC 项目经理与采购工程师 | 不发消费品式营销帖 | |
| 邮件 | 定向开发与老客户维护 | 不群发无分组的通稿 |
| 行业展会 | 建立面对面信任,采集名片 | 不把展会当唯一获客渠道 |
| 区域代理 | 解决本地服务与关系 | 不在未验证前给独家 |
| B2B 平台 | 补充长尾询盘 | 不投入主力预算 |
7.5 付费优先的渠道分层
绝缘子的采购从一次搜索开始:买家先确认型号与标准,再找供应商。所以首年把预算压在付费上,核心是 Google Ads——它是唯一能在「需求发生的那一刻」出现的渠道。内容与自然搜索负责接住、放大并摊薄点击成本,社媒与邮件负责把线索往前推一步。
排序依据:需求发生时可见 > 决策人可定向 > 内容可复用。P0 首年主投,占推广预算大头;P1 与 P0 配套,按季度加;P2 有数据支撑后再开。广告费由客户直充平台账户,本报告不含预算金额与服务报价。
| 渠道 | 优先级 | 适用阶段 | 具体做法 | 看什么 |
|---|---|---|---|---|
| Google Ads · 搜索广告 产品型号 + 标准词 · 核心 |
P0 | 全年主投 | 按「产品词 + 标准(IEC/ANSI)+ 电压等级/机械负荷」拆 3–4 个广告系列;以词组与完全匹配起步,跑满搜索词报告再扩词 | 点击率、有效询盘数、单条有效询盘成本、无效词占比 |
| Google Ads · 品牌与竞品词 | P0 | 全年 | 品牌词低成本守住;竞品词小预算试探,文案只打参数、认证与交期差异 | 品牌词展示份额、竞品词带来的有效询盘 |
| Google Ads · 再营销 Display + YouTube |
P0 | 获客期起 | 对访问过参数页、下载过资料但未留资的访客做 30/60 天再触达,素材用试验证据与工程案例 | 回访率、二次到站后的转化 |
| Google Ads · 视频 YouTube 工厂与试验片 |
P1 | 获客期起 | 60–120 秒冷热冲击、X 射线检测、产线节拍,投放到工程类受众与再营销名单 | 观看时长、站外跳转到产品页的次数 |
| LinkedIn 付费与主动开发 | P1 | 获客期起,全年 | 对已锁定的 EPC/公用事业账户做 ABM 定向,配合决策人一对一触达 | 目标账户触达率、有效对话数 |
| Google 自然搜索(SEO) 与 Ads 共用落地页 |
P1 | 基建期起,全年 | 承接广告不划算的长尾词与 AI 搜索引用;页面按广告落地页标准建,一次投入两处复用 | 自然流量、落地页质量分、表单转化 |
| 行业目录与 B2B 平台 Alibaba/Made-in-China/Global Sources |
P2 | 获客期起 | 维持基础展示作为长尾补充,产品页与独立站参数同源,不投主力预算 | 询盘数量与有效率 |
| 定向邮件序列(EDM) | P2 | 获客期起 | 按区域与电压等级分组,3–4 封递进:选型 → 试验证据 → 案例 → 交期 | 打开率、回复率、退订率 |
| 行业媒体与协会 T&D World/INMR/CIGRE 议题 |
P2 | 全年 | 围绕污区选型、玻璃与陶瓷运维差异投稿转载,给广告落地页补第三方背书 | 被引用次数、引荐流量 |
| 展会数字化引流 CIGRE Session/Middle East Energy |
P2 | 与展会档期绑定 | 展前预约、展中短视频、展后 30 天跟进序列,名片当天进 CRM | 预约数、展后 30 天询盘 |
7.6 Google Ads 投放结构
Google Ads 的成败不在预算大小,在账户结构与落地页。绝缘子的搜索词高度技术化,词错一个字就是一次无效点击——先分类、再控词、最后才谈加量。
| 广告系列 | 关键词示例 | 匹配方式 | 落地页 | 判定标准 |
|---|---|---|---|---|
| 产品型号 | glass insulator 120kN、U120B glass insulator、toughened glass insulator 70kN | 词组 + 完全 | 对应型号参数页(爬距、机械负荷、伞型、重量) | 搜索词报告里六成以上与产品相关 |
| 标准与认证 | IEC 60383 glass insulator、ANSI C29.2 class 52-3 | 词组 | 标准对照页 + 型式试验档案 | 出现资料下载或询盘行为 |
| 应用场景 | glass insulator for transmission line、anti-fog glass insulator polluted area | 词组 | 场景选型页(污区、大跨越、沿海) | 停留时长与询盘质量 |
| 品牌与竞品 | 华耀、同行品牌名 + insulator | 完全 + 词组 | 首页或对比页 | 展示份额、竞品词有效询盘 |
- 控词先于加量。每周看搜索词报告,把「free sample」「job」「used」这类词进否定库,先压无效点击,再谈扩量。
- 落地页与广告词一一对应。广告写 550kN,就必须落到 550kN 参数页;错配会拉低质量得分,点击单价跟着涨。
- 转化分级。表单、邮件、WhatsApp/电话分开记,只把带规格与数量的询盘算作有效转化,避免数据虚高。
- 节奏。前 4–6 周只跑精准词拿搜索词报告,第二个月再开再营销与竞品词;预算由客户直充账户,按单条有效询盘成本逐月校准。
风险与行动
8.1 主要风险
| 风险 | 影响 | 应对 | 责任方 |
|---|---|---|---|
| 贸易壁垒升级(美国 301、印度本地含量) | 目标市场被动收缩 | 区域组合分散,美国只做自然流量;印度不设年度目标 | 客户 + 云店+ |
| 型式试验报告缺失或过期 | 无法进入技术评审,前期投入作废 | Q1 内补齐四个代表规格的 IEC/ANSI 报告 | 客户 |
| 阿尔及利亚单一客户依赖 | 政策或回款波动直接冲击现金流 | 用该案例复制到尼日利亚、东非;开发 2 个以上区域支点 | 客户 |
| 价格战(印度、土耳其同行) | 毛利被压缩,陷入比价 | 不接纯比价单;用交期与一致性做差异化,锁定 EPC 与 IPP | 客户 |
| 本地代理选错 | 市场做烂、价格体系崩 | 首年只签非独家,按订单考核,不预付高额代理费 | 客户 + 云店+ |
| 交期承诺过度 | 项目违约、索赔 | 按实际排产能力承诺,把行业 1/3 交期写成区间而非绝对值 | 客户 |
8.2 需要客户确认的能力清单
- 各强度段(120/210/300/550kN)的真实月产能与最快交期,需可写入对外承诺。
- 现有型式试验报告的机构、出具年份、覆盖型号,是否可对外公开摘要。
- ISO 9001/14001/45001 与 ISO 14064 的证书编号与有效期。
- 阿尔及利亚、乌兹别克项目是否可公开客户名称与现场照片,用于案例页。
- 是否接受整柜起订、是否支持中性包装与贴牌。
- 外贸团队现状:几个人、语言能力、是否有人能跟中东时区。
8.3 一句话总结
一家 600 万片年产能、却愿意按一条线路排产的玻璃绝缘子工厂。
关于云店+
云店+做的是从「基建 → 获客 → 转化 → 复盘」的全链路出海营销,不卖一次性流量。工厂缺什么补什么,做完能被验证、能被接手、能被迁移。
9.1 九大核心服务
| # | 服务 | 说明 |
|---|---|---|
| 01 | 爆款共创 | 从现有产品线里挑出能打的单品,定参数、定卖点、定对标,做成可复制的爆款结构 |
| 02 | WordPress/Shopify 建站 | B2B 独立站与品牌站,多语言、参数库、性能优化,源码交付可迁移 |
| 03 | SEO/GEO | 技术 SEO、内容体系、结构化数据与 AI 搜索可引用优化 |
| 04 | 广告投放 | Google、Meta、TikTok 等平台按需配置,广告费客户直充平台 |
| 05 | 内容社媒 | 工厂实拍、技术长文、短视频与多平台分发 |
| 06 | LinkedIn 主动开发 | 按买家画像建名单,决策人触达与内容养客 |
| 07 | 2C 直播 | 面向消费端的直播与短视频带货,按品类配置 |
| 08 | B2B 业务转化管理 | 线索分级、报价跟进、CRM 与 AARRR 环节拆解 |
| 09 | 出海 + AI 智能体 | 调研、内容生产、客服与跟单环节的 AI 工具落地 |
9.2 四阶段体系
9.3 团队配置
| 角色 | 负责范围 | 介入阶段 |
|---|---|---|
| 出海策略 | 区域选择、买家定位、竞争差异化 | 调研与年度规划 |
| 站点与前端 | 信息架构、参数库、性能与多语言 | 基建期 |
| SEO/GEO | 关键词体系、结构化数据、AI 搜索收录 | 基建期至全年 |
| 内容与视频 | 技术长文、工厂实拍、案例包装 | 全年 |
| 投放与运营 | 渠道配置、线索分级、月度复盘 | 获客期至全年 |
具体成员与对接人于项目启动会确认。本报告不列个人简历,避免与实际情况不符。
9.4 联系方式
本报告数据均标注来源;标注「云店+评估」的评分为内部判断,不构成市场事实或收益承诺。
核心结论
- 增长不由消费趋势决定:全球电气绝缘子 2025 年约 140 亿美元、悬式玻璃绝缘子约 15 亿美元、增速 5.2%,上游全球输电投资 2023 年约 1,400 亿美元、同比增长 10%——需求按项目释放,刚性可预测
- 中国同行已经在了:2024 年 HS8546 出口 7.73 亿美元/28.29 万吨,前五目的地美国 1.32 亿、巴西 0.46 亿、越南 0.43 亿、沙特 0.38 亿、印度 0.32 亿美元;机会不是卖不卖得掉,而是搜不搜得到
- 中东是唯一 P0:沙特 SEC 2030 年前电网投入 4,000–5,000 亿里亚尔、DEWA 输电项目超 76 亿迪拉姆;代价是 SABER 符合性证书与 SEC/DEWA 供应商注册周期长,首年只求 1–2 个短名单资格
- 华耀手里已有硬牌:600 万片年产能、25 道质检、乌兹别克 500MW 光伏配套、2025 年 6 月中标阿尔及利亚 Sonelgaz 约 1,100 万美元——缺的是可被搜索、可被审阅、可被转发的数字资产
常见问题
这份报告主要讲什么?
面向江西华耀电气的钢化玻璃绝缘子出海调研:全球电气绝缘子 140 亿美元、悬式玻璃绝缘子 15 亿美元(宽口径 29.1 亿)三层口径怎么用,为什么中东是唯一 P0、东南亚与中亚做第二战场、非洲只留阿尔及利亚样板,2024 年中国 HS8546 出口 7.73 亿美元说明了什么,IEC/ANSI 型式试验与 SABER、供应商注册如何决定能不能进短名单,以及第一年为什么先做英文技术站而不是广告。
报告覆盖哪个行业与市场?
行业:电力电气。覆盖关键词:钢化玻璃绝缘子 · 输电线路 · IEC 60383 · 中东电网 · SABER · 江西。
报告有多少页,提供哪些语言版本?
共 24 页,提供简体中文、繁体中文与英文三个版本,均可在线查阅全文。
如何获取完整报告?
可在本页在线阅读全文,或点击「下载 PDF 版」免费下载;如需同行业调研清单,可添加页面中的顾问微信。