
鋼化玻璃絕緣子
出海市場調研
江西華耀電氣有限公司 · 40kN–550kN 全系列 · 10kV–500kV 輸電線路。本報告只做市場判斷與路徑設計,不含商務報價。
執行摘要
這個品類的增長不由消費趨勢決定,由輸電網投資決定。全球電氣絕緣子市場 2025 年約 140 億美元,2026–2033 年複合增速 5.7%[1];其中懸式玻璃絕緣子約 15 億美元,增速 5.2%[2]。真正的水位在上游:全球輸電投資 2023 年約 1,400 億美元,同比增長 10%[4]。盤子不大,但每一條新建線路都要配套絕緣子,需求剛性、可預測、按專案釋放。
中國絕緣子已經在這些市場裡。2024 年中國 HS8546 線路絕緣子出口 7.73 億美元、28.29 萬噸,前五目的地是美國 1.32 億、巴西 0.46 億、越南 0.43 億、沙特 0.38 億、印度 0.32 億美元[3]。這意味著華耀面對的不是空白市場,而是「已有渠道、已有中國同行、已有價格基準」的存量競爭。機會不在於「能不能賣出去」,而在於「客戶搜供應商時,能不能搜到你」。
客戶位置。華耀 2023 年建廠,全電熔數字化產線、25 道質檢、600 萬片年產能,產品覆蓋 40kN–550kN 與標準型/防汙型/空氣動力型,已交付烏茲別克 500MW 光伏電站配套,並於 2025 年 6 月中標阿爾及利亞 Sonelgaz 玻璃絕緣子專案,合同約 1,100 萬美元[5]。製造與專案能力已經過驗證,缺的是可被搜尋、可被審閱、可被轉發的數字資產。
建議動作。不做八個市場同時鋪開。第一年把資源壓在中東(沙特/阿聯酋為核心,伊拉克為增量),用東南亞與中亞做第二戰場,非洲用阿爾及利亞業績做複製,其餘區域只保留自然流量與代理轉介紹。用一套英文技術站承接「glass insulator supplier / 550kN toughened glass insulator / IEC 60383 type test」這類高意圖搜尋,把技術引數、型式試驗、工藝影片變成可下載的信任憑證。推廣以付費為主投:Google Ads 圍繞型號、標準、場景三類詞建廣告系列,再用再營銷接住看過引數頁卻未留資的訪客。
客戶診斷
華耀是一家「製造端已經跑通、市場端還沒開機」的工廠。以下兩側不是褒貶,是資源配置的判斷依據。
產線與一致性
全電熔玻璃熔化窯爐,1,400℃ 高溫熔化工藝,自動化產線與智慧膠裝線;MES 覆蓋 16 道工序,尺寸偏差控制在 0.01mm 級,25 道質檢點含 X 射線與超聲波檢測。
成本與能耗結構
天然氣全電熔窯爐配餘熱回收,單片能耗低於行業標準 15%;關鍵原料石英砂、鋅錠全流程可追溯,已透過 ISO 14064 碳足跡核算。
交期
數字化訂單交付週期壓縮至行業平均水平的 1/3,對小批次、急補貨的專案型訂單是實質優勢。
已落地的海外業績
烏茲別克納曼幹 500MW 光伏電站配套;阿爾及利亞 Sonelgaz 玻璃絕緣子中標約 1,100 萬美元[5];另有阿爾及利亞 220kV/60kV 線路、華能金康風電場 220kV 送出、馬爾康光伏 220kV 送出等專案記錄。
沒有英文技術資產
現有畫冊是中英混排的印刷品,引數不全、無型號表、無型式試驗報告摘要。採購工程師無法據此做選型,只能轉問同行。
品牌在搜尋裡不存在
「glass insulator manufacturer China」這類關鍵詞的結果頁被南京電氣、金利華、印度廠商與貿易商佔據,華耀沒有可被索引的落地頁。
信任憑證未結構化
IEC/ANSI 合規、KEMA 或 CESI 型式試驗、ISO 14064 碳足跡這些投標必需件,目前只存在於內部檔案,沒有對外可下載的版本。
渠道單一
訂單來自專案人脈與總包帶單,沒有經銷商網路、沒有公用事業供應商庫註冊、沒有郵件列表。人一走,客戶就斷。
一句定位:以全電熔數字產線做一致性與交期,用 IEC/ANSI 雙標準產品接專案型訂單,不做最低價,做最可核驗。
市場機會
2.1 市場規模與結構
這個品類有三層口徑,混用就會得出錯誤結論。第一層是電氣絕緣子整體,2025 年約 140 億美元[1];第二層是高壓絕緣子,2023 年約 19 億美元,2024–2030 年增速 5.2%[7];第三層是華耀所在的懸式玻璃絕緣子,2025 年約 15 億美元[2]。另有機構給出玻璃絕緣子 29.1 億美元的寬口徑[6],差異來自是否計入變電站支柱、套管與複合類產品。
結論:華耀的可服務市場在 15–29 億美元區間,屬細分利基。這個規模支撐不了一家靠廣告轟炸的品牌,但完全支撐一家靠技術內容與專案關係獲客的工廠。區域上,北美佔電氣絕緣子市場 34.5%[1],但對中國玻璃絕緣子疊加 301 關稅,份額高不等於可進入。
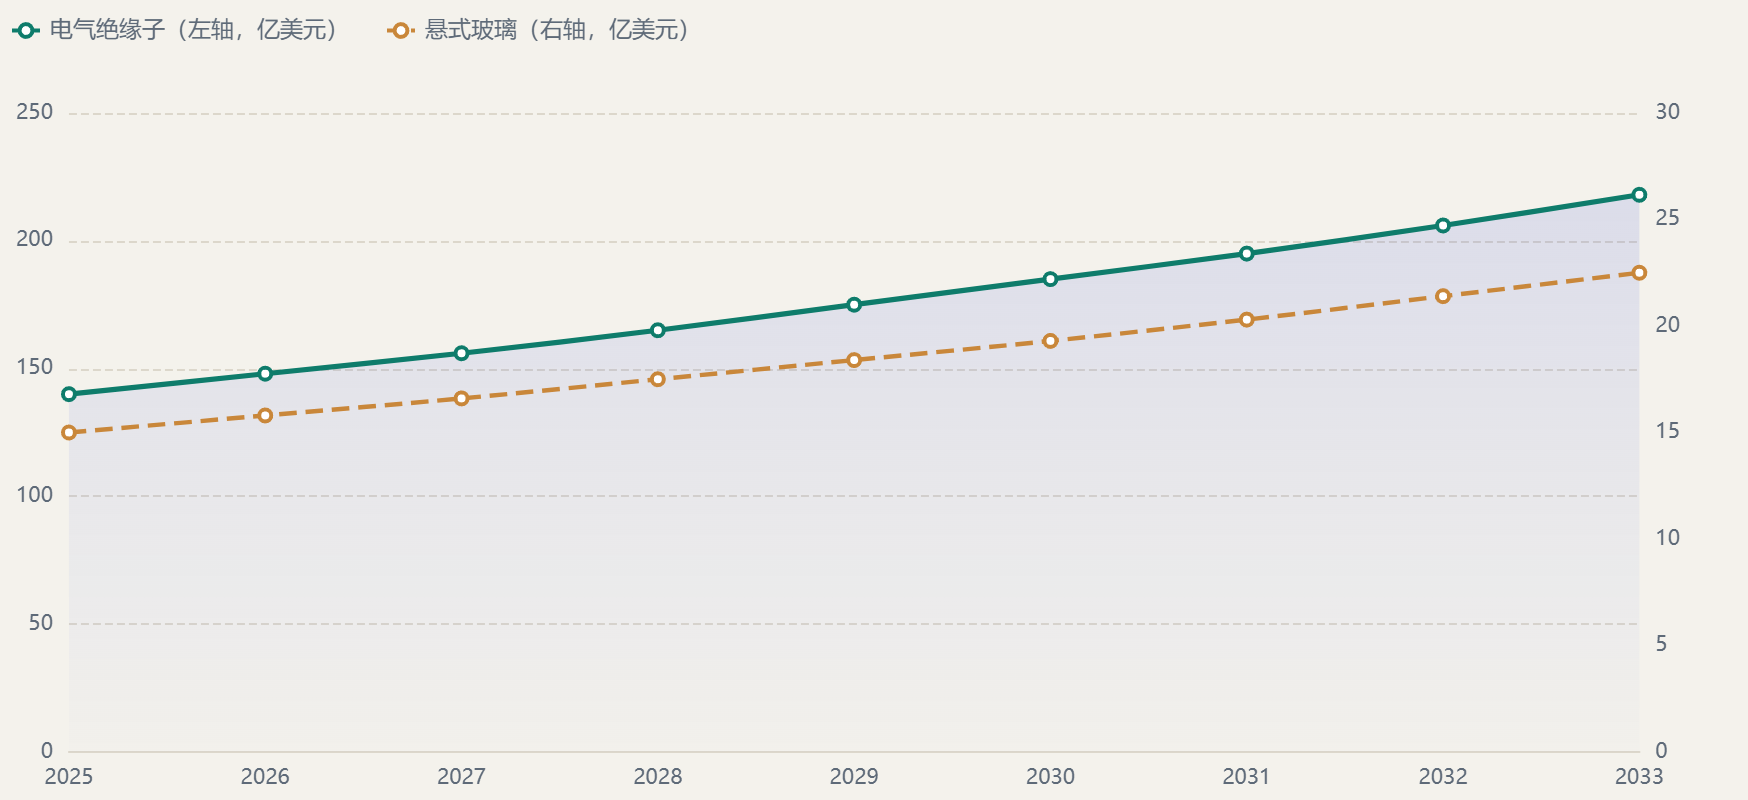
圖 1|全球電氣絕緣子與懸式玻璃絕緣子規模推演(2025–2033,億美元)。按機構給出的 2025 年基數與 CAGR 線性外推,僅用於判斷量級與斜率。
中國絕緣子已經賣到哪裡
這張圖比任何市場預測都更有用:它說明中國玻璃絕緣子的買家在哪、渠道已經鋪到哪。前五目的地裡,三個是華耀正在打或已經打進去的市場——越南、沙特、巴西。美國排第一但受關稅壓制,屬於「看得見吃不著」。
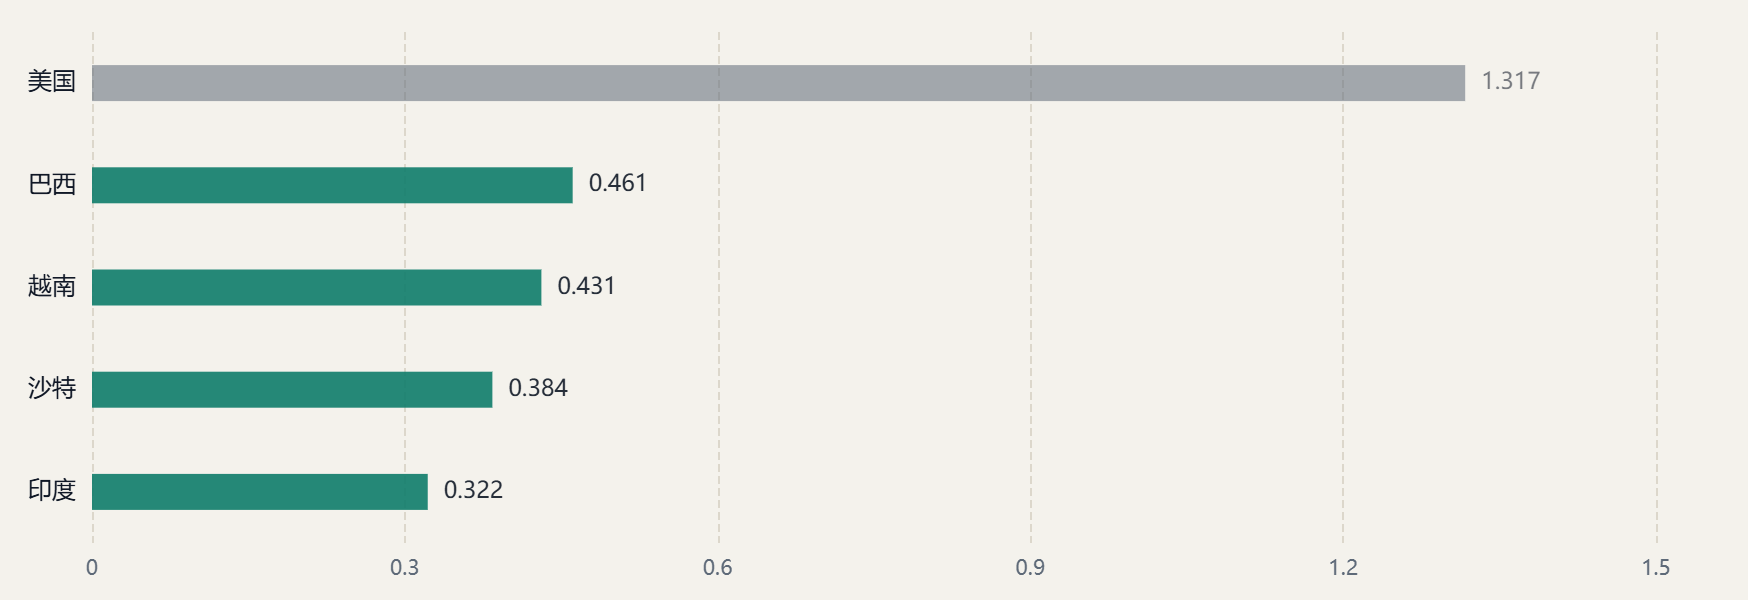
圖 2|2024 年中國 HS8546 線路絕緣子出口前五目的地(億美元)[3]。口徑為 HS 六位編碼,含瓷、玻璃及複合類線路絕緣子,非玻璃單獨口徑。
2.2 全球區域 B2B 機會分層
先用產品特徵篩區域,再決定錢往哪投。評分維度按工業品改寫:專案投資密度 30%、專案型議價能力 30%、買家密度 20%、准入與清關門檻(反向)10%、增速 10%。分數為雲店+內部排序用,對外只給 P 級。
| 區域 | 市場參考(可查事實) | 增速/驅動 | 專案密度 | 議價能力 | 門檻 | 優先順序 |
|---|---|---|---|---|---|---|
| 中東 沙特/阿聯酋/伊拉克 |
沙特 SEC 到 2030 年投入 4,000–5,000 億里亞爾升級電網[9];DEWA 輸電專案超 76 億迪拉姆[10] | 高;新能源併網+跨區互聯 | 5 | 4 | 3 | P0 |
| 東南亞 越南/菲律賓/印尼 |
越南 PDP8 電力投資 1,347 億美元[13];印尼 RUPTL 輸電 244 億美元[14];NGCP 輸電 CAPEX 1,114 億比索[15] | 高;電網補短板+製造轉移 | 5 | 3 | 3 | P1 |
| 中亞 烏茲別克/哈薩克 |
烏茲別克電力投資 523 億美元、輸配 37 億,2030 年可再生 25GW[11];哈薩克 KEGOC 至 2035 年新建約 7,000km[12] | 高;中國標準接受度高 | 4 | 4 | 4 | P1 |
| 非洲 阿爾及利亞/奈及利亞/東非 |
Sonelgaz 2026–2031 新建 852 條線路、25,682km、305 座變電站[16];奈及利亞輸電強化 4.44 億美元[17];埃塞–肯亞 1,045km 500kV 直流 12.6 億美元[18] | 中高;主權貸款專案為主 | 4 | 3 | 3 | P2 |
| 拉美 巴西/智利/墨西哥 |
巴西輸電招標 55.3 億雷亞爾/1,081km[19];智利輸電擴充套件 3.19 億美元[20];墨西哥 2025–2030 輸電網 81.77 億美元[21] | 中;拍賣制、週期長 | 3 | 3 | 2 | P3 |
| 歐洲 EU/土耳其 |
歐盟電網投資需求 5,840 億歐元[22] | 中;替換與升級為主 | 3 | 5 | 1 | P3 |
| 南亞 印度/孟加拉 |
印度 500GW 可再生配套輸電投資 2.4 萬億盧比,新增 19.15 萬 km[23] | 高;但本地採購優先 | 5 | 2 | 1 | P4 |
| 北美 美國/加拿大 |
佔全球電氣絕緣子 34.5%[1];HTS 8546.10 疊加 301 關稅[24] | 中;貿易壁壘高 | 3 | 4 | 1 | P4 |
注:市場參考列為各區域可查的電網/輸電投資事實,幣種與口徑不同,不可相加,只用於判斷量級與排序。專案密度、議價能力、門檻三列為雲店+評估分(1–5,門檻為反向分,分數越高越易進入)。同分割槽域按「已有業績 → 物流半徑 → 關稅」排序。
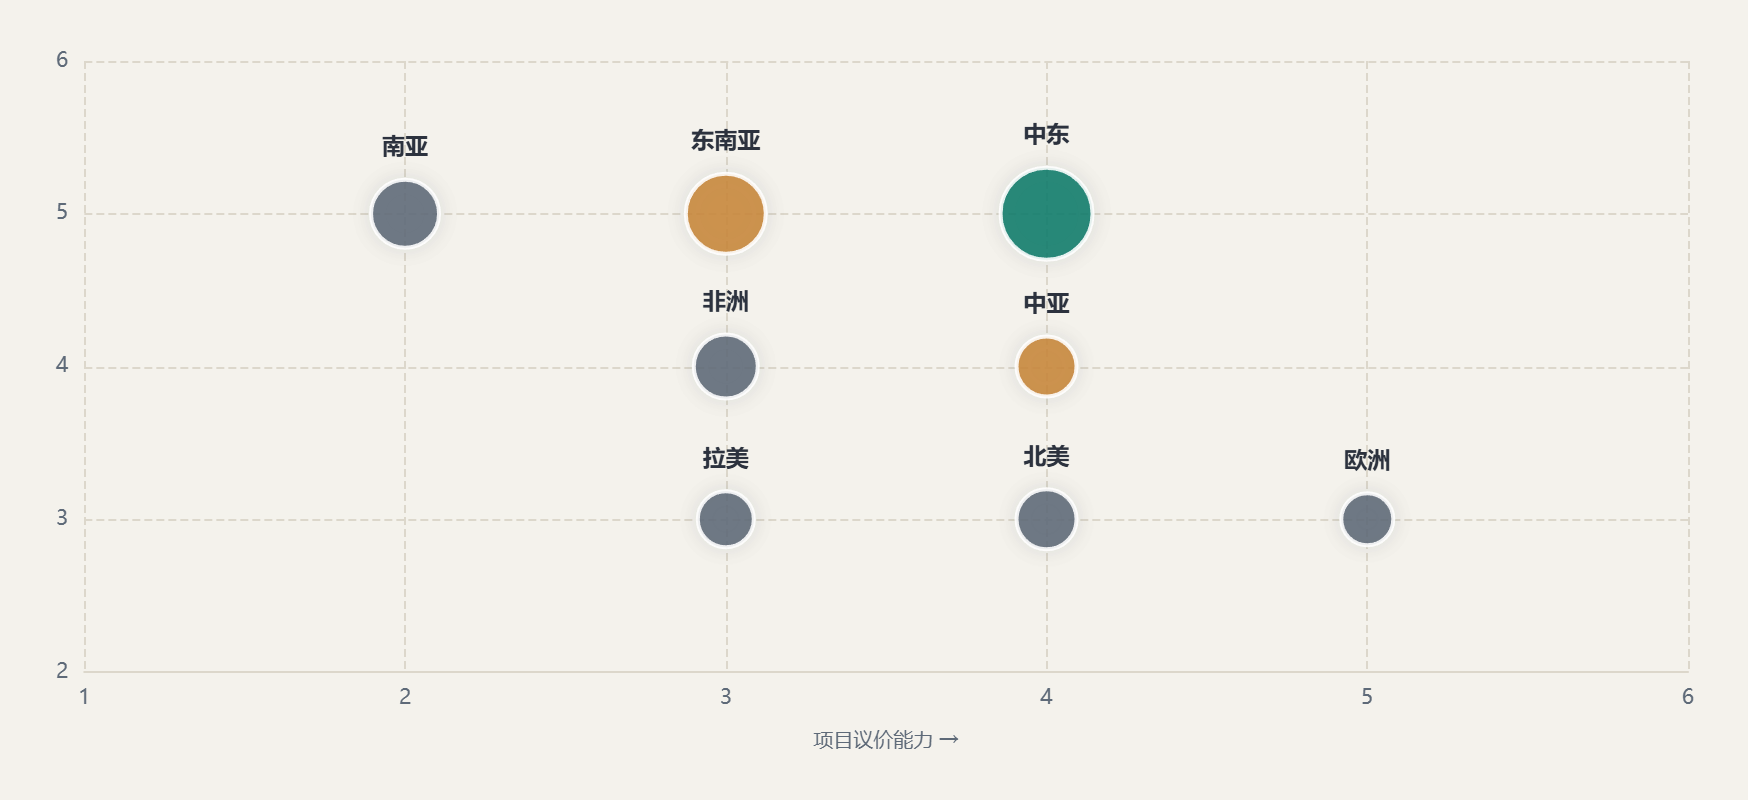
圖 3|區域機會矩陣。橫軸為專案型議價能力(1–5,越高越能守住價格),縱軸為輸電專案密度(1–5),氣泡大小為可服務市場量級,顏色為優先順序。
中東:沙特 + 阿聯酋
為什麼:沙特單一市場的電網投資額就是區域最大變數,且新能源併網與跨區互聯同時開工,絕緣子需求按線路成批釋放。中國 EPC 在海灣的份額高,供應鏈習慣用中國配套。
代價:SABER 符合性證書、SEC/DEWA 供應商註冊都要提前做,註冊週期長;業主對型式試驗與既往業績審得很細。第一年只能拿 1–2 個短名單資格。
東南亞 + 中亞
為什麼:東南亞電壓等級集中在 110–230kV,正是 120–210kN 的主力區間,且價格敏感度低於中東業主。中亞已有烏茲別克 500MW 光伏業績可複製,俄語區對中國標準接受度高。
代價:印尼 TKDN 本地含量強制(PLN 2020 年 40.1%)[43],純出口模式受限;越南、菲律賓要走 EVN 與 NGCP 的供應商門戶逐級註冊。中亞訂單批次小、付款條件一般。
② 第 2–3 季度:東南亞三國(越南、菲律賓、印尼)與中亞兩國(烏茲別克、哈薩克)做定向開發,每個國家只鎖 3–5 個 EPC 或庫存商,不做廣撒網。
③ 第 3–4 季度:拉美與歐洲只參加行業展會與代理洽談,不投付費流量。
④ 觀察名單:印度、美國、加拿大。印度有 PPP-MII 本地含量要求(Class-I ≥50%)[44],美國有 301 關稅,兩國只保留自然流量,不設年度目標。
2.3 需求在往哪裡變
- 從瓷到玻璃的替換邏輯。玻璃絕緣子自爆後可目視發現,現場不需要逐片測零值,運維成本低;在沙漠、沿海汙穢、無人區線路,這個特性比單價更有說服力。這是華耀最該講的產品故事。
- 新能源送出線路是增量主戰場。光伏與風電專案普遍配套 220kV 送出工程,單線絕緣子用量不大但決策鏈短、交期敏感。華耀已有的金康風電、馬爾康光伏、烏茲別克光伏業績,正好對應這一類買家。
- 高強度、大爬距產品佔比上升。特高壓與沿海汙區推動 300kN 以上、防汙型與空氣動力型需求。華耀 550kN 上限與三種傘型覆蓋,具備投標資格。
- 採購標準在收緊。業主越來越要求第三方型式試驗報告(KEMA/CESI 或 STL 成員實驗室)[31][32],以及碳足跡與原料可追溯。這對新廠是機會:老廠的舊報告未必覆蓋新產品,新廠可以一次性把資料做全。
2.4 產品與價格帶匹配
工業絕緣子沒有公開 FOB 價,全部按標報價。因此價格帶只能按「電壓等級 × 強度 × 區域」判斷溢價空間,不能給單價。
| 強度區間 | 對應電壓/場景 | 主力區域 | 買家型別 | 議價特徵 |
|---|---|---|---|---|
| 40–70kN | 10–35kV 配網、農網改造 | 東南亞、非洲、中亞 | 庫存商、配網 EPC | 價格敏感,靠交期與批次穩定性取勝 |
| 100–120kN | 110kV 輸電線路 | 東南亞、中亞、非洲 | EPC 總包、州級電力公司 | 中等,型式試驗與業績是門檻 |
| 160–210kN | 220kV 輸電、新能源送出 | 中東、東南亞、拉美 | EPC、IPP 專案業主 | 較好,交期與一致性可換溢價 |
| 240–300kN | 330–500kV 主幹網 | 中東、中亞、拉美 | 國家電網、大型 EPC | 好,但要求完整型式試驗與既有業績 |
| 420–550kN | 特高壓、大跨越、重汙區 | 中東、中亞(專案制) | 電網公司、總包聯合體 | 最高,單專案金額大、週期長 |
2.5 關稅:美國是價格陷阱
玻璃絕緣子歸入 HTS 8546.10.00,MFN 稅率 2.9%,疊加 Section 301 清單 1 的 25% 加徵[24],綜合稅負接近 28%,且近年對等關稅政策仍在變動。結論很直接:美國是份額最大但最不該作為第一站的市場。同樣的產品,在沙特、阿爾及利亞、越南的到岸價格競爭力完全不同。加拿大可作北美替代切入點,但需單獨核稅則與原產地規則。
其餘區域關稅與清關要求按目的國逐單核實,不應在方案裡寫死稅率。本報告不提供關稅籌劃建議。
2.6 合規與准入清單
工業品的合規不是「有沒有證書」,而是「投標時能不能當場拿出對方要的那一份」。下表按區域拆分,可直接作為內部備件清單使用。
| 區域 | 技術標準 | 型式試驗 | 註冊/准入 | 本地化與標籤 |
|---|---|---|---|---|
| 通用(IEC 體系) | IEC 60383-1:2023[25];國內對應 GB/T 1001.1-2021[26] | KEMA(CESI 旗下)或 STL 成員實驗室出具[31][32] | — | 額定電壓、機械強度、爬電比距標註需與報告一致 |
| 美國/加拿大 | ANSI/NEMA C29.2B-2013(R2023)[27] | 按 ANSI 做機械與電氣型式試驗 | HTS 8546.10.00,MFN 2.9%+301 25%[24] | 原產地證明、木質包裝 ISPM 15 |
| 中東 | IEC 60383-1 為主,業主可指定 ANSI | 第三方報告+業主見證試驗 | 沙特 SABER 符合性證書(CoC)[33];SEC 供應商註冊[34];阿聯酋 DEWA 註冊[35],受管制產品需 MoIAT 符合性證書[36] | 阿拉伯語標籤與隨貨檔案;沙特原產地與沙特化條款 |
| 阿爾及利亞 | IEC 60383-1,Sonelgaz 技術規範為準 | Sonelgaz 認可的第三方報告 | 按 Sonelgaz 採購規章 1239/PDG/2020 做資格預審[37] | 國家一體化政策,本地製造比例長期趨嚴[38] |
| 中亞 | IEC/GOST 雙軌,業主多接受 IEC | 第三方報告,部分專案要求駐廠見證 | 烏茲別克國家電網招標在 xt-xarid.uz 釋出[39] | 俄語技術檔案與合格證;EAC 認證按專案要求 |
| 東南亞 | IEC 60383-1;越南、菲律賓沿用 IEC | 第三方報告 | 越南 EVN 招標系統[40];菲律賓 NGCP 供應商門戶[41];印尼 PLN e-Procurement[42] | 印尼 TKDN 本地含量強制[43] |
| 印度 | IS 731:1971[28] | BIS/NABL 實驗室報告 | 公共採購 PPP-MII:Class-I 本地含量 ≥50%[44] | 本地含量宣告與成本核算檔案 |
| 歐洲 | IEC 60383-1;BS 137 已於 1997 年廢止,不可再引用[30] | KEMA/CESI 報告被普遍接受 | 1kV 以上線路絕緣子不在 LVD 2014/35/EU 範圍[45],無需 CE | REACH 第 33 條 SVHC 告知義務[46];GPSR 僅適用消費品[47] |
| 澳新 | AS/NZS 2947.2:2002[29](非 AS/NZS 1824) | 第三方報告 | 按進口商要求 | 洗護與標識要求按當地進口商確認 |
無法確認的條款一律以當地進口商與檢測機構結論為準。上表用於內部準備,不構成法律意見。
競爭格局
華耀的對手不是品牌,是四類工廠:全球玻璃絕緣子龍頭、國內玻璃絕緣子大廠、印度成本對手、以及把中國貨賣到海外的貿易商。前三類決定價格與標準,第四類決定客戶能不能找到你。
| 企業 | 定位 | 優勢 | 短板 | 可借鑑 |
|---|---|---|---|---|
| Sediver 法國 · Seves 體系 |
全球鋼化玻璃絕緣子技術標杆 | 全球在役約 6.5 億片,歐美業主預設選項,標準話語權強[48] | 價格高、交期長,小批次專案響應慢 | 把「執行年限 + 在役數量」做成可信度指標,而非只講產能 |
| 南京電氣 中國 · 白雲電氣集團 |
國內玻璃絕緣子第一梯隊 | 「雷電牌」累計銷量超 1 億片,約佔全國 1/2、全球 1/6[49] | 大廠排產優先大標,中小專案交期不佔優;官網以中文為主 | 用特高壓與國家級工程做背書,形成「預設供應商」心智 |
| 浙江金利華 中國 · 上市 |
10kV–1000kV 全系列玻璃絕緣子 | 6 大產品系列,特高壓產能由 100 萬片提升至 400 萬片,規劃達 700 萬片/年[50] | 出口以貿易與代理為主,終端客戶關係弱 | 產品系列化與型號命名體系,便於採購方選型 |
| Aditya Birla Insulators 印度 |
陶瓷與複合絕緣子全球前四 | 產能 56,400 噸/年,本地化建廠,享受印度公共採購本地含量政策[51] | 無玻璃絕緣子產品線 | 用本地化產能換准入資格,而不是隻靠出口 |
縫隙在哪
價格上打不過印度,品牌上追不上 Sediver,規模上比不了南京電氣。華耀能守住的是一條窄縫:新產線的一致性 + 行業 1/3 的交期 + 專案型小批次的響應速度。這三件事恰好是大廠不願做、印度廠做不穩、歐洲廠做不快的部分。
把這條縫隙翻譯成對外話術,就是一句話:「600 萬片年產能,但可以按一條線路的量排產。」這句話對 EPC 和 IPP 業主有效,對只看單價的庫存商無效——所以買家要篩選,不能全接。
買家地圖
絕緣子的採購決策從來不是「買產品」,是「過資格」。五類買家的差別不在訂單大小,而在你能不能進入他們的採購流程。
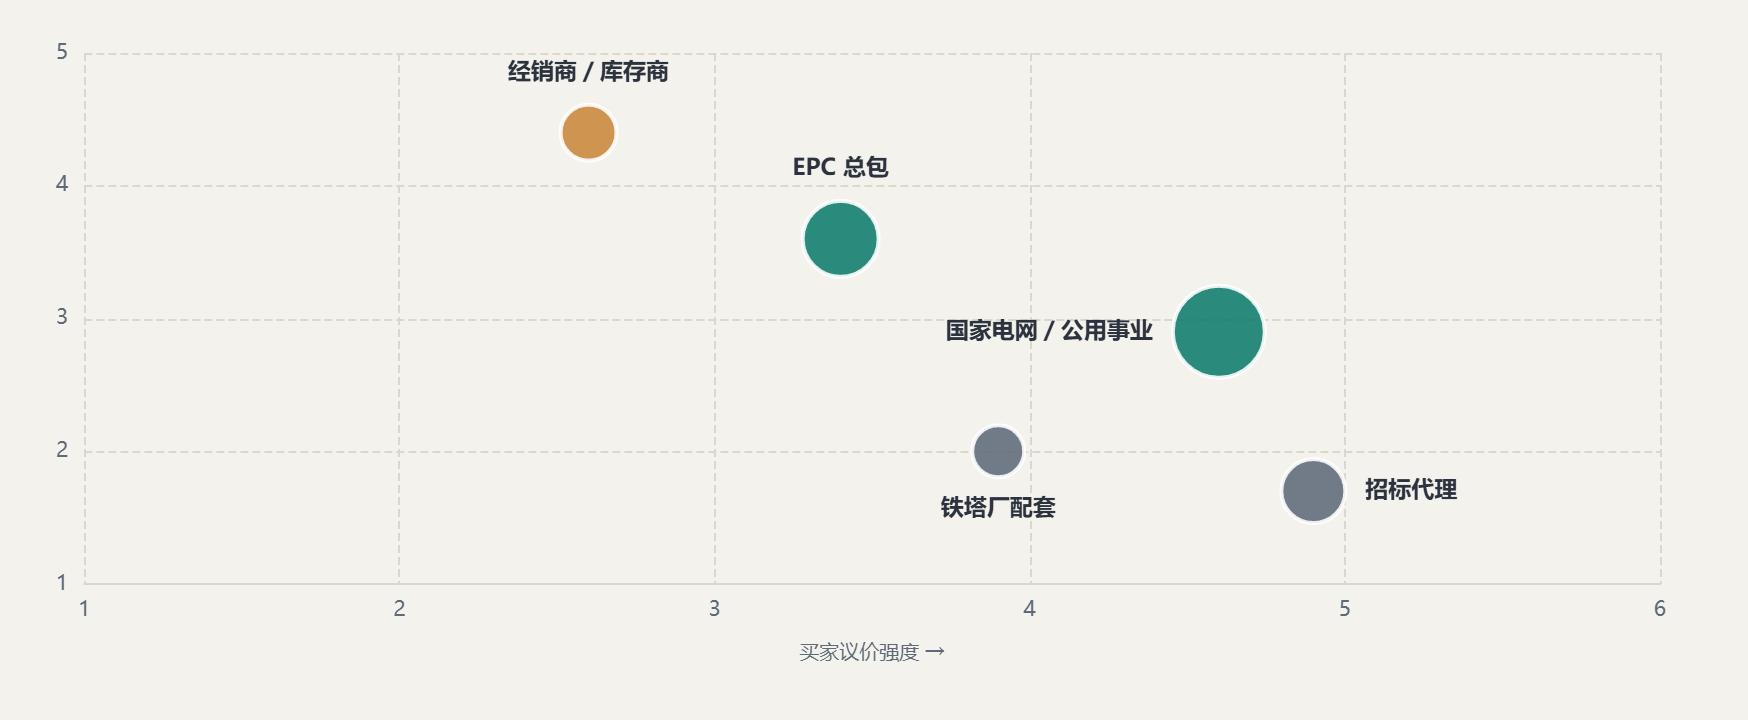
圖 4|買家矩陣。橫軸為議價強度(1–5,越高越壓價),縱軸為毛利空間(1–5),氣泡大小為首單金額量級。評分為雲店+評估。
| 買家型別 | 採購特徵 | 典型首單 | 觸達方式 | 優先順序 |
|---|---|---|---|---|
| EPC 總包 中國電建、中國能建、特變電工等 |
按專案打包採購,看重交期與配套能力,價格談判有空間 | 單條線路 1–5 個櫃 | 專案經理直連、供應商入庫、海外專案部拜訪 | 第一 |
| 國家電網/公用事業 SEC、DEWA、Sonelgaz、EVN、PLN、NGCP |
資格預審+框架協議,週期長但復購穩定,要求全套型式試驗 | 框架標,年度批次 | 供應商門戶註冊、公開招標、本地代理 | 第一 |
| 經銷商/庫存商 | 看重價差與現貨,單次量中等,復購快,對品牌要求低 | 1–2 個櫃 | Google 搜尋、LinkedIn、行業展會 | 第二 |
| 鐵塔廠/金具廠配套 | 長期配套,價格壓得狠,但訂單連續、預測性強 | 按月批次 | 產業鏈橫向合作、區域代理 | 第三 |
| 招標代理/貿易商 | 單筆金額大,資訊不對稱強,容易變成比價通道 | 整標分包 | 被動接單為主 | 第四 |
先打誰:先打中國 EPC 的海外專案部。理由有三個——語言與標準同源、他們已經在中東與非洲現場、他們最缺的是「能按一條線路量排產」的配套廠。這一條線跑通,再拿專案業績去敲公用事業的門。後打誰:貿易商放最後。他們沒有技術判斷力,只會把你的報價拿去壓同行,早期接這類單會破壞價格體系。
專案型招標可在世界銀行 STEP 與亞行專案採購公告中跟蹤[52];中國電建、特變電工等總包在海灣、中亞、非洲均有在建輸電與新能源專案[53][54],是可優先觸達的入口。
出海路徑
路徑設計的原則:先有資料,再有聯絡人,最後才是流量。工業品的獲客順序反了,錢就白花。
產出:可下載的技術資料包、可索引的產品頁。
產出:進入 3–5 家 EPC 的合格供應商庫。
產出:2–3 個可公開引用的新客戶案例。
產出:次年區域預算與人員配置建議。
首年考核口徑(建議)
口徑說明:廣告系列、關鍵詞與建檔客戶是可控指標,可寫進考核;單條詢盤成本按月校準,不做承諾;合格供應商入庫數量取決於對方流程,只能作為目標。詢盤量與成交額不作為承諾指標——工業品採購週期普遍 6–18 個月,短期歸因不可信。
數字資產方案
工廠站不是畫冊的網頁版。採購工程師開啟網站只做三件事:找引數、核資質、判斷你能不能供貨。站點必須讓這三件事在三次點選內完成。
6.1 站點結構
| # | 頁面 | 承擔的轉化任務 | 優先順序 |
|---|---|---|---|
| 01 | 首頁 | 一句話說清「誰、做什麼強度段、服務哪些區域」,給出技術資料下載入口 | 必須 |
| 02 | 產品總覽(按強度分段) | 40–70/100–120/160–210/240–300/420–550kN 五檔導航,讓客戶按需求找貨 | 必須 |
| 03 | 型號引數庫 | 每型號一張表:機械強度、爬電距離、結構高度、盤徑、傘型、標準符合性 | 必須 |
| 04 | 工藝與產線 | 全電熔窯爐、自動化膠裝、25 道質檢,用影片替代形容詞 | 必須 |
| 05 | 試驗與認證 | 型式試驗報告摘要、實驗室裝置清單、碳足跡宣告,可下載 PDF | 必須 |
| 06 | 專案案例 | 阿爾及利亞 Sonelgaz、烏茲別克光伏、國內 220kV 送出,按區域篩選 | 必須 |
| 07 | OEM/ODM 與配套能力 | 面向 EPC 與庫存商說明貼牌、包裝、交期與最小批次 | 優先 |
| 08 | 技術與選型支援 | 爬電比距計算、汙區選型建議,做成可互動的選型嚮導 | 優先 |
| 09 | 關於工廠 | 產能、面積、人數、裝置、質量體系,配工廠實拍 | 常規 |
| 10 | 聯絡與詢價 | 按區域分流的表單(中東/東南亞/非洲/其他),附 WhatsApp 與郵箱 | 必須 |
6.2 技術要求
- 多語言:英文為主站,阿拉伯語與俄語為二級站點。不要一開始做八種語言,翻譯質量比語言數量重要。
- 結構化資料:產品頁加 Product 與 Organization 結構化標記,讓 AI 搜尋能直接讀出型號與引數。
- 追蹤:GA4 + Meta Pixel/CAPI,表單提交與 PDF 下載分別建轉化事件。
- 效能:移動端首屏 2.5 秒內,工廠實拍圖壓縮為 WebP,避免海外訪問卡頓。
- 可遷移:交付原始碼與資料庫,客戶可自行遷到任意伺服器,不被平臺繫結。
獲客與內容
這個品類的採購從一次搜尋開始:買家先確認型號與標準,再找供應商。所以首年以付費推廣為主,核心是 Google Ads——唯一能在需求發生的那一刻出現的渠道。內容與自然搜尋負責接住與降低點選成本,LinkedIn 與郵件把線索推進一步。
7.1 三類戰役
| 戰役 | 目標 | 素材 | 衡量口徑 |
|---|---|---|---|
| 付費搜尋承接 | 用 Google Ads 卡住「glass insulator supplier」「550kN glass insulator」等高意圖搜尋 | 型號引數頁、標準對照頁、場景選型頁 | 有效詢盤數、單條有效詢盤成本 |
| 專業觸達 | 讓 EPC 與公用事業的工程師認識華耀 | 工藝影片、試驗過程、專案交付記錄 | LinkedIn 有效互動、郵件回覆率 |
| 再營銷 | 把看過引數頁但沒詢盤的人拉回來 | 案例頁、認證檔案、交期承諾 | 回訪率、二次到站後的轉化 |
Google Ads 是首年主力,不是可選項:絕緣子的採購從「搜型號 + 搜標準」開始,搜尋廣告是唯一能卡在這個動作上的渠道。Facebook/Instagram 資訊流仍然不投——決策人不在推薦流裡。
7.2 內容矩陣
爬電比距怎麼算、汙區怎麼選傘型、玻璃與陶瓷的運維差異、550kN 大跨越的選型邊界。這類內容決定你能不能進技術評審。
型式試驗現場、X 射線檢測、冷熱衝擊、逐件檢品。用畫面證明 25 道質檢不是文案。
阿爾及利亞 Sonelgaz、烏茲別克光伏、國內 220kV 送出。寫清電壓等級、數量、交期、遇到什麼問題怎麼解決。
產線、產能、能耗、碳足跡。面向需要做供應商稽覈的業主與總包。
7.3 月度節奏
每月 4 篇技術長文、8 條短影片素材(取自車間與試驗室)、2 封定向郵件(按區域分組)、1 次資料覆盤。素材全部來自工廠現場,不外包拍攝,保證真實感與更新頻率。
7.4 渠道協同
| 渠道 | 角色 | 不該做什麼 |
|---|---|---|
| 官網 | 信任中樞,所有渠道最終落點 | 不做成純展示畫冊 |
| 觸達 EPC 專案經理與採購工程師 | 不發消費品式營銷帖 | |
| 郵件 | 定向開發與老客戶維護 | 不群發無分組的通稿 |
| 行業展會 | 建立面對面信任,採集名片 | 不把展會當唯一獲客渠道 |
| 區域代理 | 解決本地服務與關係 | 不在未驗證前給獨家 |
| B2B 平臺 | 補充長尾詢盤 | 不投入主力預算 |
7.5 付費優先的渠道分層
絕緣子的採購從一次搜尋開始:買家先確認型號與標準,再找供應商。所以首年把預算壓在付費上,核心是 Google Ads——它是唯一能在「需求發生的那一刻」出現的渠道。內容與自然搜尋負責接住、放大並攤薄點選成本,社媒與郵件負責把線索往前推一步。
排序依據:需求發生時可見 > 決策人可定向 > 內容可複用。P0 首年主投,佔推廣預算大頭;P1 與 P0 配套,按季度加;P2 有資料支撐後再開。廣告費由客戶直充平臺賬戶,本報告不含預算金額與服務報價。
| 渠道 | 優先順序 | 適用階段 | 具體做法 | 看什麼 |
|---|---|---|---|---|
| Google Ads · 搜尋廣告 產品型號 + 標準詞 · 核心 |
P0 | 全年主投 | 按「產品詞 + 標準(IEC/ANSI)+ 電壓等級/機械負荷」拆 3–4 個廣告系列;以片語與完全匹配起步,跑滿搜尋詞報告再擴詞 | 點選率、有效詢盤數、單條有效詢盤成本、無效詞佔比 |
| Google Ads · 品牌與競品詞 | P0 | 全年 | 品牌詞低成本守住;競品詞小預算試探,文案只打引數、認證與交期差異 | 品牌詞展示份額、競品詞帶來的有效詢盤 |
| Google Ads · 再營銷 Display + YouTube |
P0 | 獲客期起 | 對訪問過引數頁、下載過資料但未留資的訪客做 30/60 天再觸達,素材用試驗證據與工程案例 | 回訪率、二次到站後的轉化 |
| Google Ads · 影片 YouTube 工廠與試驗片 |
P1 | 獲客期起 | 60–120 秒冷熱衝擊、X 射線檢測、產線節拍,投放到工程類受眾與再營銷名單 | 觀看時長、站外跳轉到產品頁的次數 |
| LinkedIn 付費與主動開發 | P1 | 獲客期起,全年 | 對已鎖定的 EPC/公用事業賬戶做 ABM 定向,配合決策人一對一觸達 | 目標賬戶觸達率、有效對話數 |
| Google 自然搜尋(SEO) 與 Ads 共用落地頁 |
P1 | 基建期起,全年 | 承接廣告不划算的長尾詞與 AI 搜尋引用;頁面按廣告落地頁標準建,一次投入兩處複用 | 自然流量、落地頁質量分、表單轉化 |
| 行業目錄與 B2B 平臺 Alibaba/Made-in-China/Global Sources |
P2 | 獲客期起 | 維持基礎展示作為長尾補充,產品頁與獨立站引數同源,不投主力預算 | 詢盤數量與有效率 |
| 定向郵件序列(EDM) | P2 | 獲客期起 | 按區域與電壓等級分組,3–4 封遞進:選型 → 試驗證據 → 案例 → 交期 | 開啟率、回覆率、退訂率 |
| 行業媒體與協會 T&D World/INMR/CIGRE 議題 |
P2 | 全年 | 圍繞汙區選型、玻璃與陶瓷運維差異投稿轉載,給廣告落地頁補第三方背書 | 被引用次數、引薦流量 |
| 展會數字化引流 CIGRE Session/Middle East Energy |
P2 | 與展會檔期繫結 | 展前預約、展中短影片、展後 30 天跟進序列,名片當天進 CRM | 預約數、展後 30 天詢盤 |
7.6 Google Ads 投放結構
Google Ads 的成敗不在預算大小,在賬戶結構與落地頁。絕緣子的搜尋詞高度技術化,詞錯一個字就是一次無效點選——先分類、再控詞、最後才談加量。
| 廣告系列 | 關鍵詞示例 | 匹配方式 | 落地頁 | 判定標準 |
|---|---|---|---|---|
| 產品型號 | glass insulator 120kN、U120B glass insulator、toughened glass insulator 70kN | 片語 + 完全 | 對應型號引數頁(爬距、機械負荷、傘型、重量) | 搜尋詞報告裡六成以上與產品相關 |
| 標準與認證 | IEC 60383 glass insulator、ANSI C29.2 class 52-3 | 片語 | 標準對照頁 + 型式試驗檔案 | 出現資料下載或詢盤行為 |
| 應用場景 | glass insulator for transmission line、anti-fog glass insulator polluted area | 片語 | 場景選型頁(汙區、大跨越、沿海) | 停留時長與詢盤質量 |
| 品牌與競品 | 華耀、同行品牌名 + insulator | 完全 + 片語 | 首頁或對比頁 | 展示份額、競品詞有效詢盤 |
- 控詞先於加量。每週看搜尋詞報告,把「free sample」「job」「used」這類詞進否定庫,先壓無效點選,再談擴量。
- 落地頁與廣告詞一一對應。廣告寫 550kN,就必須落到 550kN 引數頁;錯配會拉低質量得分,點選單價跟著漲。
- 轉化分級。表單、郵件、WhatsApp/電話分開記,只把帶規格與數量的詢盤算作有效轉化,避免資料虛高。
- 節奏。前 4–6 周只跑精準詞拿搜尋詞報告,第二個月再開再營銷與競品詞;預算由客戶直充賬戶,按單條有效詢盤成本逐月校準。
風險與行動
8.1 主要風險
| 風險 | 影響 | 應對 | 責任方 |
|---|---|---|---|
| 貿易壁壘升級(美國 301、印度本地含量) | 目標市場被動收縮 | 區域組合分散,美國只做自然流量;印度不設年度目標 | 客戶 + 雲店+ |
| 型式試驗報告缺失或過期 | 無法進入技術評審,前期投入作廢 | Q1 內補齊四個代表規格的 IEC/ANSI 報告 | 客戶 |
| 阿爾及利亞單一客戶依賴 | 政策或回款波動直接衝擊現金流 | 用該案例複製到奈及利亞、東非;開發 2 個以上區域支點 | 客戶 |
| 價格戰(印度、土耳其同行) | 毛利被壓縮,陷入比價 | 不接純比價單;用交期與一致性做差異化,鎖定 EPC 與 IPP | 客戶 |
| 本地代理選錯 | 市場做爛、價格體系崩 | 首年只籤非獨家,按訂單考核,不預付高額代理費 | 客戶 + 雲店+ |
| 交期承諾過度 | 專案違約、索賠 | 按實際排產能力承諾,把行業 1/3 交期寫成區間而非絕對值 | 客戶 |
8.2 需要客戶確認的能力清單
- 各強度段(120/210/300/550kN)的真實月產能與最快交期,需可寫入對外承諾。
- 現有型式試驗報告的機構、出具年份、覆蓋型號,是否可對外公開摘要。
- ISO 9001/14001/45001 與 ISO 14064 的證書編號與有效期。
- 阿爾及利亞、烏茲別克專案是否可公開客戶名稱與現場照片,用於案例頁。
- 是否接受整櫃起訂、是否支援中性包裝與貼牌。
- 外貿團隊現狀:幾個人、語言能力、是否有人能跟中東時區。
8.3 一句話總結
一家 600 萬片年產能、卻願意按一條線路排產的玻璃絕緣子工廠。
關於雲店+
雲店+做的是從「基建 → 獲客 → 轉化 → 覆盤」的全鏈路出海營銷,不賣一次性流量。工廠缺什麼補什麼,做完能被驗證、能被接手、能被遷移。
9.1 九大核心服務
| # | 服務 | 說明 |
|---|---|---|
| 01 | 爆款共創 | 從現有產品線裡挑出能打的單品,定引數、定賣點、定對標,做成可複製的爆款結構 |
| 02 | WordPress/Shopify 建站 | B2B 獨立站與品牌站,多語言、引數庫、效能最佳化,原始碼交付可遷移 |
| 03 | SEO/GEO | 技術 SEO、內容體系、結構化資料與 AI 搜尋可引用最佳化 |
| 04 | 廣告投放 | Google、Meta、TikTok 等平臺按需配置,廣告費客戶直充平臺 |
| 05 | 內容社媒 | 工廠實拍、技術長文、短影片與多平臺分發 |
| 06 | LinkedIn 主動開發 | 按買家畫像建名單,決策人觸達與內容養客 |
| 07 | 2C 直播 | 面向消費端的直播與短影片帶貨,按品類配置 |
| 08 | B2B 業務轉化管理 | 線索分級、報價跟進、CRM 與 AARRR 環節拆解 |
| 09 | 出海 + AI 智慧體 | 調研、內容生產、客服與跟單環節的 AI 工具落地 |
9.2 四階段體系
9.3 團隊配置
| 角色 | 負責範圍 | 介入階段 |
|---|---|---|
| 出海策略 | 區域選擇、買家定位、競爭差異化 | 調研與年度規劃 |
| 站點與前端 | 資訊架構、引數庫、效能與多語言 | 基建期 |
| SEO/GEO | 關鍵詞體系、結構化資料、AI 搜尋收錄 | 基建期至全年 |
| 內容與影片 | 技術長文、工廠實拍、案例包裝 | 全年 |
| 投放與運營 | 渠道配置、線索分級、月度覆盤 | 獲客期至全年 |
具體成員與對接人於專案啟動會確認。本報告不列個人簡歷,避免與實際情況不符。
9.4 聯絡方式
本報告資料均標註來源;標註「雲店+評估」的評分為內部判斷,不構成市場事實或收益承諾。
核心結論
- 增長不由消費趨勢決定:全球電氣絕緣子 2025 年約 140 億美元、懸式玻璃絕緣子約 15 億美元、增速 5.2%,上游全球輸電投資 2023 年約 1,400 億美元、同比增長 10%——需求按項目釋放,剛性可預測
- 中國同行已經在了:2024 年 HS8546 出口 7.73 億美元/28.29 萬噸,前五目的地美國 1.32 億、巴西 0.46 億、越南 0.43 億、沙特 0.38 億、印度 0.32 億美元;機會不是賣不賣得掉,而是搜不搜得到
- 中東是唯一 P0:沙特 SEC 2030 年前電網投入 4,000–5,000 億里亞爾、DEWA 輸電項目超 76 億迪拉姆;代價是 SABER 符合性證書與 SEC/DEWA 供應商註冊週期長,首年只求 1–2 個短名單資格
- 華耀手裡已有硬牌:600 萬片年產能、25 道質檢、烏茲別克 500MW 光伏配套、2025 年 6 月中標阿爾及利亞 Sonelgaz 約 1,100 萬美元——缺的是可被搜尋、可被審閱、可被轉發的數字資產
常見問題
這份報告主要講什麼?
面向江西華耀電氣的鋼化玻璃絕緣子出海調研:全球電氣絕緣子 140 億美元、懸式玻璃絕緣子 15 億美元(寬口徑 29.1 億)三層口徑怎麼用,為什麼中東是唯一 P0、東南亞與中亞做第二戰場、非洲只留阿爾及利亞樣板,2024 年中國 HS8546 出口 7.73 億美元說明了什麼,IEC/ANSI 型式試驗與 SABER、供應商註冊如何決定能不能進短名單,以及第一年為什麼先做英文技術站而不是廣告。
報告覆蓋哪個行業與市場?
行業:電力電氣。覆蓋關鍵詞:钢化玻璃绝缘子 · 输电线路 · IEC 60383 · 中东电网 · SABER · 江西。
報告有多少頁,提供哪些語言版本?
共 24 頁,提供簡體中文、繁體中文與英文三個版本,均可線上查閱全文。
如何取得完整報告?
可在本頁線上閱讀全文,或點擊「下載 PDF 版」免費下載;如需同行業調研清單,可加入頁面中的顧問微信。